





納指創收盤新高、輝達逼近6兆美元,但昨夜最極端的行情在生物醫藥
10 月 5 日的美股有一個耐人尋味的組合:10 年期美債殖利率收在 5.30% 上方,納指卻創出收盤歷史新高;同一天,一隻生物醫藥股盤前一度翻倍。指數在創新高,市場內部卻在分化——這個組合值得拆開看。
一、昨夜最極端的漲幅,不在指數裡
當天盤面看似熱鬧:標普 500 十一大板塊十漲一跌,材料(+1.22%)與通信服務(+1.14%)領漲。但真正極端的行情出現在生物醫藥。
Vaxcyte(PCVX)盤前一度漲超 85%,導火索是其 31 價肺炎球菌結合疫苗 VAX-31 在關鍵性成人三期試驗(OPUS-1)中達成全部預設主要終點。據公司披露與公開報導:在約 30 個研究中心、逾 4,000 名受試者的頭對頭設計中,VAX-31 對輝瑞 Prevnar 20 共享的 20 種血清型全部達到非劣效標準,對默克 Capvaxive 共享的 19 種血清型中 17 種達標,並在自身獨有的血清型上顯示優效;耐受性與對照疫苗相近。收盤漲幅回落至 30.7%,報 73.82 美元。同一板塊被帶動的還有諾瓦瓦克斯醫藥(NVAX)漲約 20%,Moderna 漲近 7%。
需要客觀看到的是:非劣效達標是這個試驗設計下的高標準結果,但「達標」不等於「更優」,且據公開報導,公司在提交上市申請前仍需另外兩項試驗的結果。臨床試驗數據後續兌現仍有不確定性。
這是一個值得深究的日子。當 10 年期美債殖利率仍在 5.3% 上方、據公開報導已升至 2002 年以來最高水準附近,納指卻在創歷史新高,一隻生物醫藥股在盤前一度接近翻倍。市場到底在為什麼買單?下面分頭拆解。
二、輝達:距離 6 兆美元一步之遙
輝達當天漲 2.12%,收於 238.9 美元,盤中觸及 240.1 美元的歷史新高,市值約 5.79 兆美元——距 6 兆美元約 3.7%。10 月 2 日、5 日,其盤中高點連續兩個交易日刷新歷史紀錄;從市值跨過約 5 兆美元(2025 年 10 月末)到如今逼近 6 兆,只用了約一年。
按期權市場隱含定價(公開報導口徑),輝達市值本月內突破 6 兆美元的機率約為 50%,本週內約為 13%,12 月 18 日之前約為 67%。
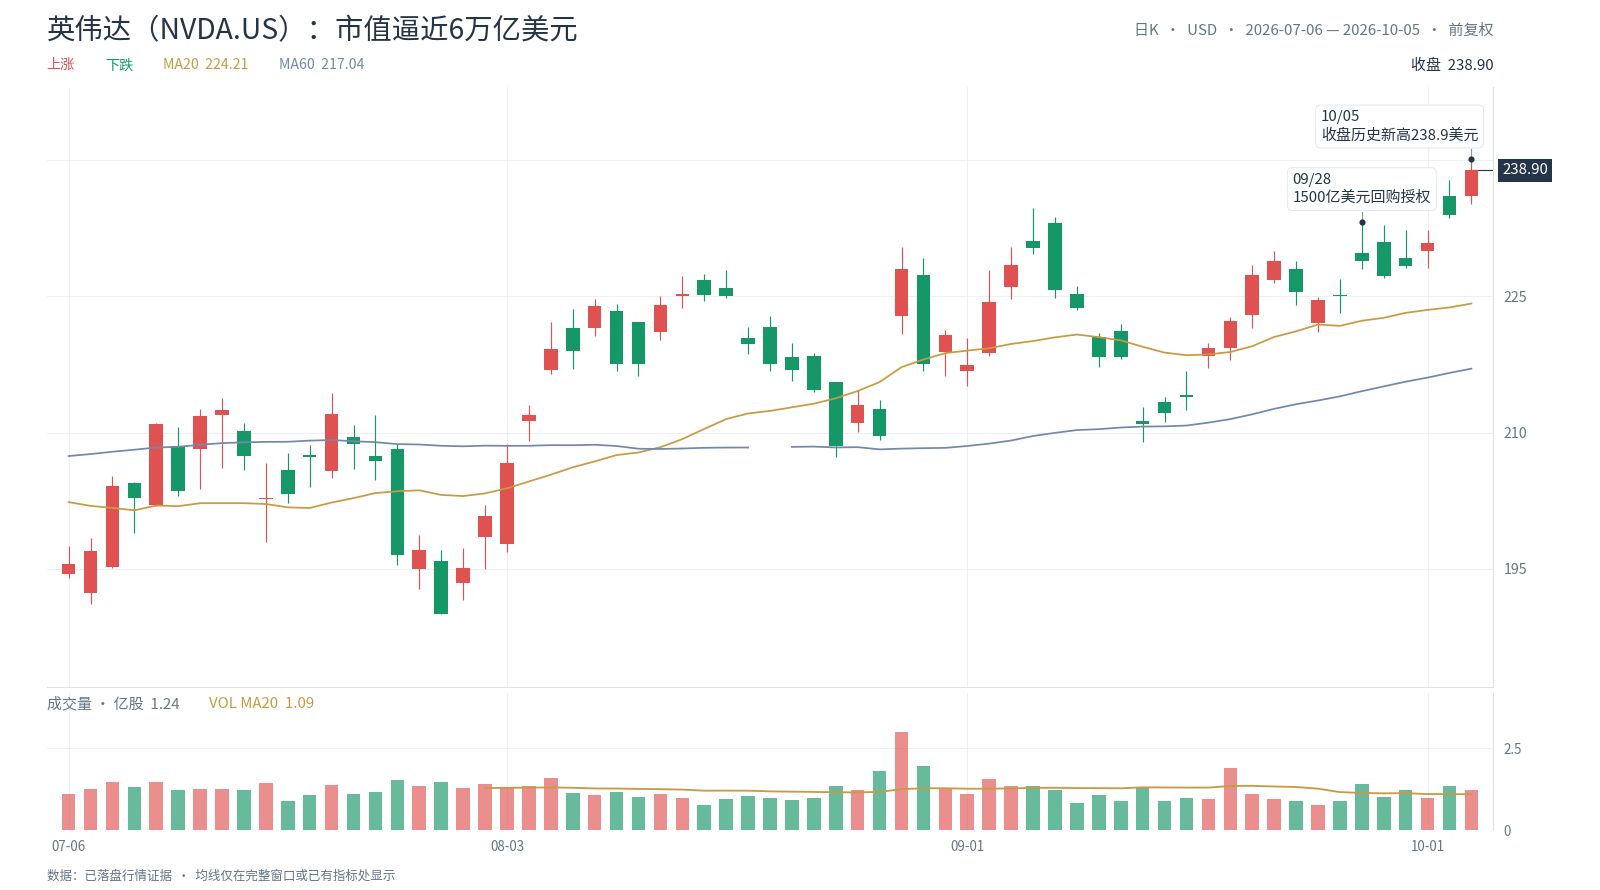 推動輝達走強的,與其說是當天的新消息,不如說是 9 月 28 日宣布的 1500 億美元股票回購授權——公開報導中稱之為史上最大規模。一家資管機構的利率策略主管對此的評論是:「股票回購不僅僅是股東回報,它是對長期 AI 需求信心的資本配置事件。」
但晶片板塊內部出現了明顯分化。費城半導體指數盤中一度轉跌(據公開行情約 -1%),收盤僅漲 0.27%;AMD、英特爾、美光科技、阿斯麥等走弱,台積電、博通漲超 2%。資金在 AI 鏈條內部做了更精細的篩選——算力核心標的被繼續買入,傳統半導體和存儲承壓。
三、SpaceX:馬斯克重回兆億富豪
SpaceX(SPCX)當天收漲 7.63%,報 171.09 美元,創 6 月中旬以來新高。一家美資大行在週末報告中據報導維持『超配』評級及 300 美元目標價,核心邏輯指向星艦試飛與 AI 業務的成長潛力;該行提示,10 月下旬的季度財報與下一次星艦試飛是兩個值得關注的時間窗口,並認為若 SpaceX 在下一次試飛中嘗試回收星艦上級飛船,或成為公司上市以來最重要的催化因素之一。
馬斯克的身價隨之重新突破 1 兆美元:據富比士實時富豪榜,計入特斯拉和 SpaceX 持股後約 1.03 兆美元。他在 6 月 12 日 SpaceX 上市後曾首次成為兆億富豪,但隨後股價回落,僅十餘天就短暫失去這一頭銜,當時他還在社交媒體上自稱「前兆億富豪」。
更值得注意的是 SpaceX 估值錨的變化:從「發射次數」和「星鏈用戶數」,逐步轉向「算力連接能力」。公司今年 2 月收購了馬斯克旗下的 xAI,近期又收購了 Cursor,同時通過向 Google、Anthropic 等企業出租算力資源獲取可觀收入;國防合約累計已超過 127 億美元,五角大廈上週還宣布由馬斯克等人共同領導 Project Meridian,研究美國未來戰爭可能需要的武器和技術。
四、中概股:獨立行情的背後
納斯達克中國金龍指數收漲 1.71%。萬國數據、世紀互聯漲超 6%,阿里巴巴漲超 4%,百度、禾賽科技、唯品會漲超 3%,京東、嗶哩嗶哩漲超 2%。
中概股本輪回升與美債利率的關聯相對較弱。一個被市場討論較多的解釋是:中概股整體對美債殖利率的敏感度低於美國本土高估值成長股——當 10 年期美債殖利率站上 5.3%,美國本土成長股的估值錨受到壓制,而中概股前期調整幅度較大、估值處於相對低位,資金有動力做階段性的估值修復。除此之外,公司業績、資金面與政策預期等多重因素也在共同起作用。
五、但市場內部正在裂開
納指創歷史新高的同時,市場「廣度」在持續惡化。
一家美資大行的首席股票策略師在最新報告中指出:羅素 3000 指數成分股中,已有 51% 較 6 月高點下跌超過 20%,進入通常定義的熊市區間;標普 500 中位數股票較 52 週高點低 16%,市場廣度降至互聯網泡沫破裂以來最低水準。該策略師測算,當前美股市場的廣度與指數價格之間存在約 12% 的背離缺口——這一分歧通常需要以某種方式收斂:要麼指數向下修正與市場廣度「會師」,要麼債券波動率降溫、個股補漲推動市場重新變寬。
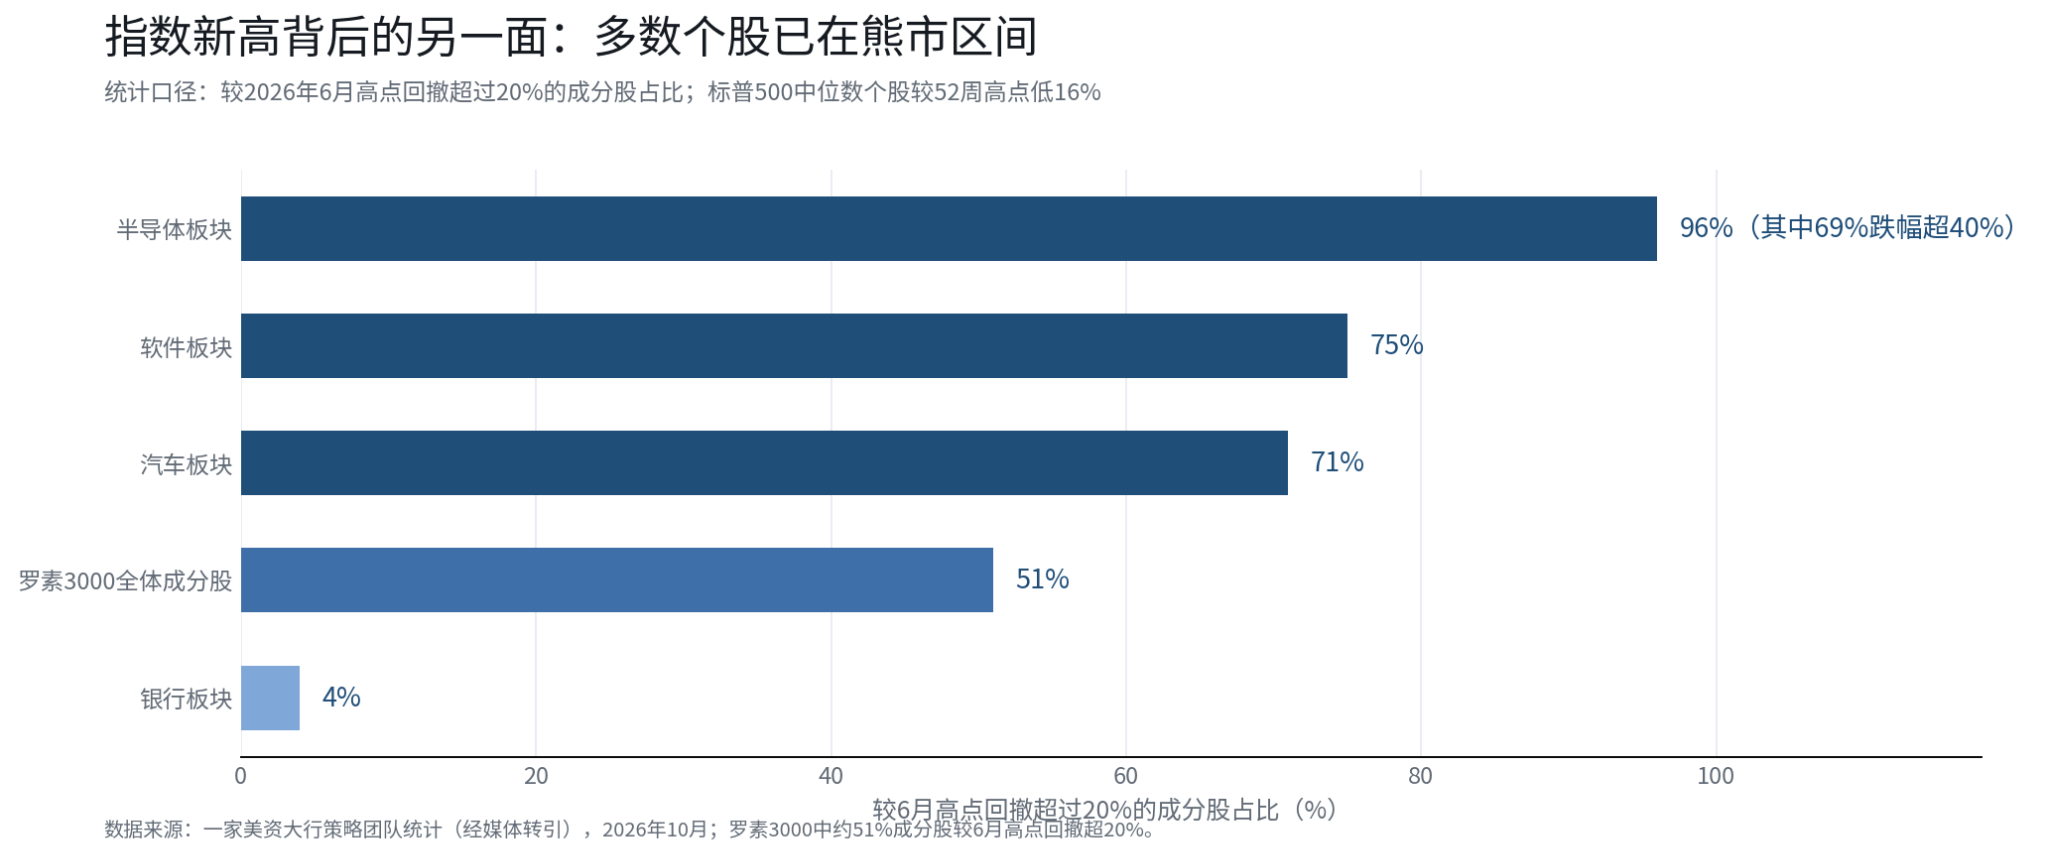 分行業看,損傷分布極不均勻。半導體板塊中 96% 的個股較 6 月高點回撤超 20%(其中 69% 跌幅超過 40%);軟體板塊這一比例為 75%,汽車板塊為 71%;銀行板塊是唯一的例外,僅 4% 出現同等幅度回撤。
時間節點上的梳理更值得留意。整個夏季,標普 500 成分股中位於 200 日均線上方的比例從 5 月底的 59% 升至約 75%——即便在原油和美債殖利率同步走高時,廣度仍在改善;但這一趨勢在 8 月下旬傑克遜霍爾全球央行年會之後急轉直下,目前已跌至 49%。該策略師認為,廣度的驟然收窄並非油價上漲引發,而是市場在傑克遜霍爾之後開始消化更為鷹派的美聯儲路徑所致。
另一個值得警惕的背離是:衡量美債波動率的 MOVE 指數已突破 100,而 VIX 恐慌指數仍低於 15。該策略師提示,若債券波動率無法平息,標普 500 在未來一個月內存在下探約 6800 至 7300 點區間的情景可能(該機構的情景推演,而非確定性預測)。
六、盈利仍是當前最主要的支撐之一
投資者願意在 5.3% 的利率環境下持有科技股,一個核心依據是盈利增長。據 FactSet 數據,分析師預測標普 500 成分股三季度盈利將同比增長接近 30%;若兌現,將是連續第三個季度超過 25% 的增長。
但這個增長越來越依賴少數 AI 權重股。輝達的市值從約 5 兆到 5.79 兆美元只用了約一年,而羅素 3000 中約一半的股票實際上已在經歷自己的熊市——指數的新高和大多數個股的回落,正在同時發生。
一家亞洲銀行系研究機構認為,輝達當前市盈率疊加預計明年約 70% 的盈利增速,表明 AI 驅動的科技股距離典型泡沫仍遠;另一家美資大行據報導維持其對美股的『超配』觀點,並給出標普 500 十二個月目標點位 8600 點。該觀點僅代表相關機構的判斷。。但上述策略師的提醒同樣值得記錄:當一半的股票已經進入熊市而指數還在創新高時,這種結構性集中,在利率環境發生變化時,可能放大指數的下行風險。
寫在最後
昨夜的組合是:指數新高、利率高位、廣度惡化、生物醫藥出奇兵。它提示的不是簡單的「看多」或「看空」,而是結構的分化——少數權重股的盈利兌現,與大多數個股的估值回落並行;利率上行尚未壓倒盈利,但債券波動率的變化可能是下一個關鍵變量。四季度財報季與美聯儲路徑,是接下來值得跟蹤的兩個驗證點。
數據來源
- 行情:納指 27,477.31(+1.05%)、標普 500 7,773.95、道指 51,267.90;輝達、SpaceX、Vaxcyte 等漲跌幅。10 月 5 日收盤,公開行情。
- 美債:10 年期收於 5.30% 上方(約 5.303%—5.307%)。10 月 5 日收盤,公開行情。
- 廣度與機構:羅素 3000 中 51% 較 6 月高點跌超 20%,標普 500 中位數較 52 週高點低 16%,MOVE>100、VIX<15;機構觀點見美資大行報告。10 月,媒體轉引,已脫敏。
- 輝達:市值約 5.79 兆美元;1500 億美元回購授權。10 月 5 日/9 月 28 日,公開行情/公司公告。
- Vaxcyte:VAX-31 三期達成主要終點;盤前漲超 85%、收盤漲 30.7%。10 月 5 日,公司公告/公開報導。
- 盈利:標普 500 三季度盈利增速預測近 30%。10 月,FactSet。
免責聲明:
本文內容僅供一般資訊及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及機率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、要約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。










