





ArkStream Capital:當幣安變成「股安」,Crypto正在經歷一場史無前例的變革
TL;DR
1、美伊衝突反覆推高油價,汽油價格帶動通膨預期上行,聯準會在 9 月完成了 2023 年以來的首次升息。
2、比特幣與以納指為代表的科技股同漲同跌,與黃金走勢脫鉤,油價和利率仍是影響比特幣的主要變數。
3、在利空不斷的三季度,比特幣上漲 42%,但資金主要透過 ETF 進入比特幣,meme 的牛市一去不復返。
4、Robinhood 與 Circle 的公司鏈上,交易仍以 meme 為主,公司鏈目前還沒有帶來新的資產類別。
5、這一輪 RWA 牛市主要體現在股票等 RWA 永續合約上,它是 2026 年加密行業最主要的成交增量。
6、有協議收入、持續回購的代幣三季度明顯跑贏其他山寨幣,協議收入的永續性將成為更重要的篩選標準。
序言
2026 年第三季度,聯準會以 12 票對 0 票完成了 2023 年以來的首次升息,美國參議院以 49 票對 50 票否決了 CLARITY 法案的程序性動議,布倫特原油兩度站上 100 美元,9 月 28 日收於 108.50 美元;美國 10 年期國債利率在 9 月 28 日升至 5.25%,為 2007 年 6 月以來最高。然而,在利空不斷湧現的第三季度,加密貨幣市場卻實現了較大的漲幅。同期,比特幣從 7 月初約 57,800 美元的 21 個月低點反彈至 9 月 21 日的 87,397 美元,漲幅約 51%,9 月 28 日回落至 83,000 美元附近;美國現貨比特幣 ETF 的今年累計資金在 9 月由淨流出轉為淨流入;納斯達克綜合指數在 9 月 21 日收於 27,122.09 點,為 6 月以來首次創收盤新高。
我們會從三個部分去展開討論:美伊衝突如何經由油價、通膨和利率傳導到金融市場,股票、黃金、比特幣在其中如何表現;加密市場在三季度的修復,以及 Robinhood 與 Circle 上線的公司鏈上實際在交易哪些資產;Crypto 的 RWA 融合之路。
宏觀環境:從油價到利率
本季度宏觀環境的變化可以沿一條鏈條來看:美伊衝突反覆升級 → 油價重新上漲 → 汽油價格推高通膨和通膨預期 → 聯準會升息、國債利率走高 → 股票、黃金、比特幣等金融資產價格波動。
7 月和 9 月,美伊衝突兩次升級,布倫特原油從 6 月底的 73.74 美元漲到 9 月中旬的 108.35 美元;8 月汽油價格同比上漲 27.4%,整體 CPI 環比上漲 0.4%,消費者對未來一年的通膨預期升至 4.6%;聯準會 9 月升息 25 個基點,參與利率預測的 19 位官員(其中 12 位擁有投票權)中,有 16 位預計年內還要再加一次;10 年期國債利率在 9 月 28 日升至 5.25%,30 年期在 9 月 29 日升至 5.56%。每一次油價回落,股票和比特幣隨之上漲;每一次衝突升級,三類資產又一起承壓。9 月 21 日,油價跌破 100 美元,納斯達克指數與比特幣同日創下階段新高;9 月 26 日川普拒絕伊朗重開海峽的方案,9 月 28 日油價重回 108 美元,納指、黃金和比特幣同時下跌。我們將逐個拆解這個鏈條的各個環節,看宏觀環境最後怎麼影響金融市場和加密貨幣。
美伊衝突、油價與通膨
二季度末,美伊談判推進,油輪恢復通過霍爾木茲海峽,布倫特原油在 6 月 24 日收於 73.74 美元,為 2 月 28 日衝突爆發以來的最低收盤價。三季度,衝突反覆升級,油價隨之反覆上衝。
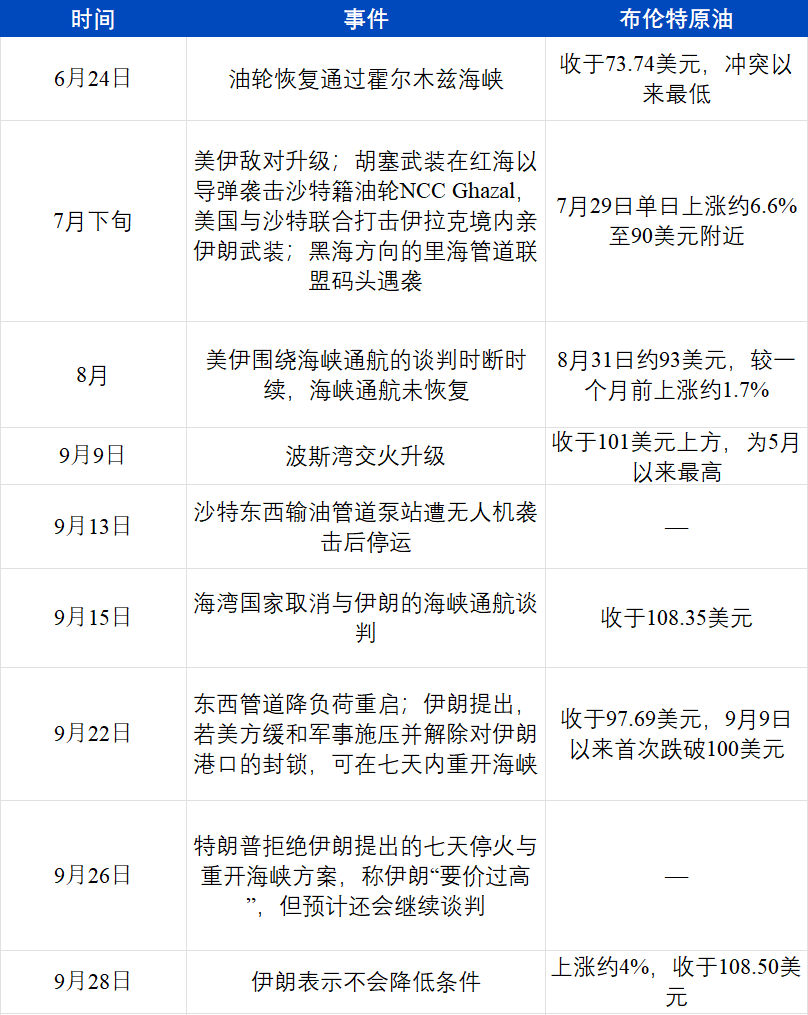
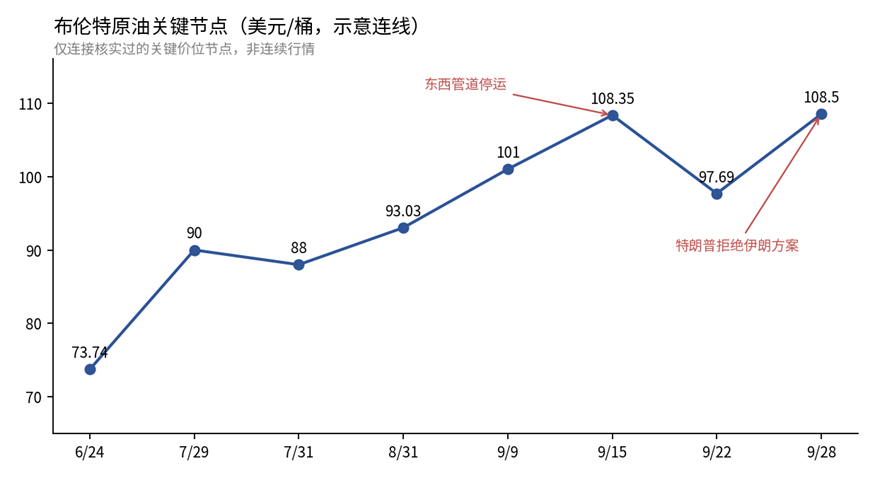
2026年三季度布倫特原油關鍵節點(ArkStream整理)
油價上漲最先反映在汽油價格上。8月,美國汽油價格環比上漲3.9%,同比上漲27.4%,貢獻了當月整體CPI漲幅的三分之一以上;能源分項環比上漲2.1%。
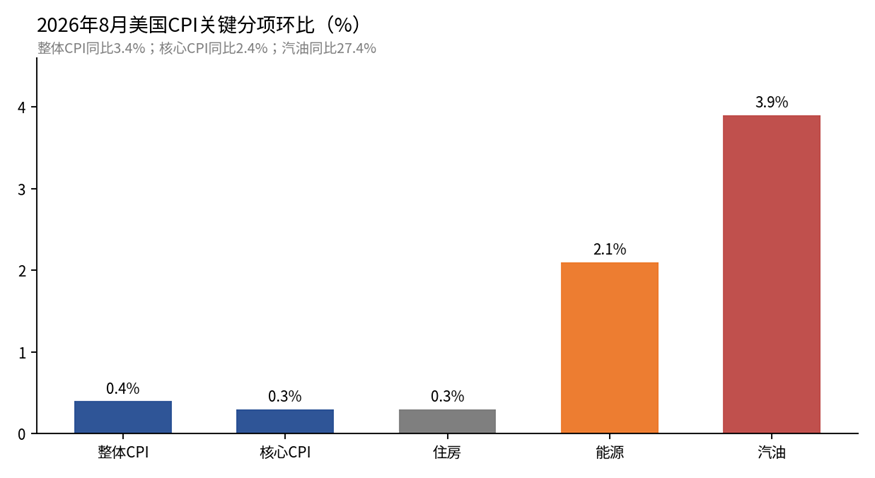
2026年8月美國CPI關鍵分項環比(美國勞工統計局,ArkStream整理)
就業數據也給市場帶來了巨大的衝擊:8月非農新增就業16.2萬人,市場一致預期只有5.3萬人左右,為3月以來最強的單月表現,失業率維持在4.1%,失業人口約700萬。
非農數據公布的同時,通膨預期已經在金融市場Price in了。密西根大學9月終值顯示,消費者對未來一年的通膨預期為4.6%,為6月以來最高;對未來五年的通膨預期從連續三個月的3.3%升至3.4%。消費者信心指數降至48.1,受訪者反覆提到的壓力來源是燃油價格上漲。債券市場的通膨預期則相對平穩,9月10年期盈虧平衡通膨率為2.33%,遠低於2022年4月3.02%的高點;家庭與債券投資者對通膨的判斷出現了分化。
升息與升息預期
通膨和就業數據公布後,聯準會在9月完成了升息。
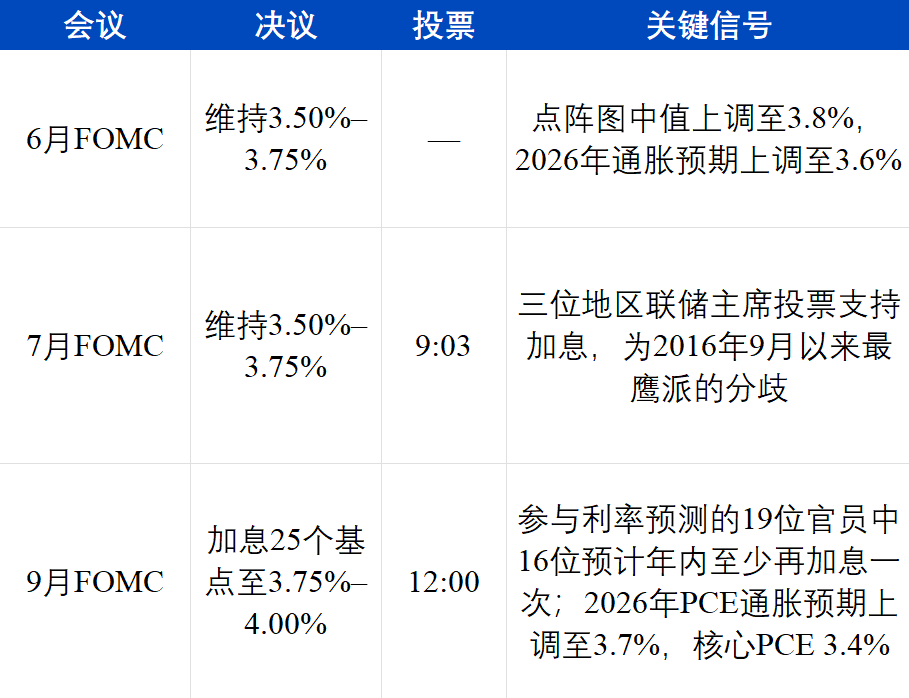
聯準會的觀點在三次會議中逐步清晰。7月的聲明認為經濟活動「以穩健的步伐擴張」,通膨「相對2%的目標仍然偏高」,並把原因指向能源帶來的供給衝擊;7月會議紀要顯示,官員們認為如果通膨不能降溫,就有必要升息。9月的決議聲明寫道:「通膨仍然偏高,今天的政策行動將支持通膨更及時地回到2%的目標。」經濟在擴張、失業率在4.1%左右、通膨高於目標,聯準會據此結束了觀望。
聯準會對未來通膨的判斷同樣不容樂觀。9月的經濟預測把2026年PCE通膨由3.6%上調至3.7%,把通膨回到2%的時間推遲到2029年;16位官員預計年內至少再升息一次,其中4位預計再加兩次,多數官員預計2027年底的利率仍高於當前水平。9月會議前,升息已基本被市場計入,決議後的市場波動主要來自這組預測:4%以上的利率水平可能持續到2027年。市場也在跟進:9月28日,CME FedWatch顯示年底前至少再升息一次的機率約為94%,10月升息的機率約為70%。
ArkStream Capital認為,9月升息印證了我們在二季度的判斷:本輪通膨主要由油價等供給因素推動,升息無法讓海峽通航,高利率的持續時間大概率會被拉長。
金融市場:美股、黃金與比特幣
利率與油價的變化,最終落在了三類資產的價格上。
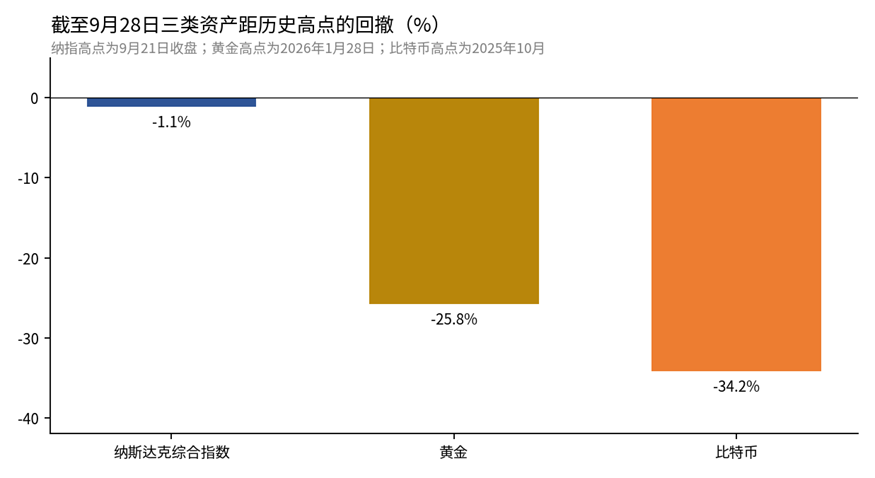
截至2026年9月28日納指、黃金與比特幣距歷史高點的回撤(ArkStream整理)
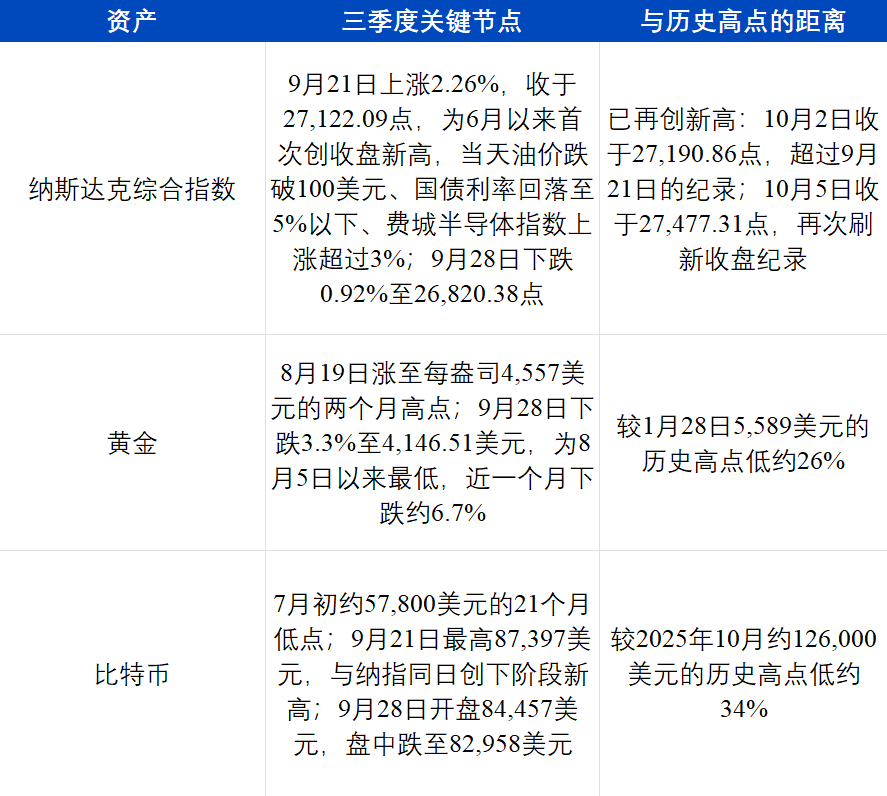
三類資產在9月的走勢並不相同。比特幣與納指在9月21日同日創下階段新高,又在9月28日一起下跌;黃金則在整個9月走弱。9月21日納指的上漲由晶片和AI股帶動:Meta當天上漲約11%,AMD和英特爾上漲8%至11%,AMD市值升至1萬億美元。9月28日,標普500指數下跌0.77%至7,683.69點,納指下跌0.92%,道瓊斯指數下跌0.67%,當天布倫特原油上漲約4%。這是過去一年裡反覆出現的現象:比特幣與黃金的走勢脫鉤,與以納指為代表的風險資產走得更近。
從價格看,黃金在2026年1月28日創下5,589美元的歷史高點,比特幣同期已經從2025年10月的高點回落,此後一路跌至7月初的約57,800美元,最大回撤約54%。兩者過去一年的滾動相關係數為-0.17,今年春季一度低至-0.88;同一時期,比特幣與美股的相關係數曾在兩週內從-0.68升至+0.72。8月是一段例外:財政部擴大回購後,市場對美元貶值的討論升溫,比特幣與黃金一度同漲,灰度統計的90日相關係數從接近0升至0.5左右,比特幣與納指的90日相關係數則從約0.6降至0.33。進入9月,黃金下跌、比特幣與納指同步漲跌,兩者再次分開。Glassnode的歷史數據顯示,這類短暫的相關性切換通常持續時間不長。
比特幣與黃金脫鉤、與納指同向,ArkStream認為,主要有四個原因:
買家不同。黃金最穩定的買家是各國央行,2025年全球官方部門購買黃金863.3噸,是2010–2021年年均水平的兩倍多,這部分買盤對價格不敏感;同年全球黃金ETF淨流入創紀錄的890億美元。比特幣沒有央行買盤,新增資金主要來自現貨ETF和機構投資者,美國現貨比特幣ETF資產規模約1,084億美元,持有者與科技股投資者高度重合。
對利率的反應相同。比特幣和成長型科技股都沒有穩定的現金分紅,估值高度依賴對未來的預期,長期利率上升時兩者同時承壓,長期利率下降時同時受益。9月21日納指與比特幣同時創下階段新高,當天的主要變化正是油價跌破100美元、國債利率回落;9月28日兩者同時下跌,當天10年期國債利率升至19年新高。
黃金的漲跌另有驅動。黃金同樣不產生利息,利率上升和美元走強會壓制金價,9月下旬黃金下跌的直接原因正是國債利率升至2007年以來最高、美元接近兩個月高點;同日白銀下跌約4.7%至61.27美元;但黃金的中長期走勢還受央行購金、各國外匯儲備配置的影響,這些因素與比特幣無關。
槓桿更高。比特幣期貨和永續合約的未平倉量在9月約為615億美元,價格大幅波動時會觸發連鎖清算,放大漲跌幅度,這一點更接近高波動的科技股,與黃金差別很大。
綜上所述,宏觀層面本季度可以歸納為三點:
1、美伊衝突推高油價,油價推高通膨預期。美伊衝突反覆升級,布倫特原油從73.74美元漲至108美元以上,汽油價格同比上漲27.4%,消費者一年期通膨預期升至4.6%。
2、聯準會升息並準備再加,國債利率升至19年新高。政策利率升至3.75%–4.00%,市場認為年底前再升息的機率約94%;10年期國債利率在9月28日升至5.25%,為2007年6月以來最高。
3、比特幣跟隨納指,與黃金脫鉤。比特幣與納指在9月21日同日創階段新高、9月28日同日下跌,黃金近一個月下跌約6.7%。
加密市場與公司鏈
在本季度宏觀層面不斷加壓的局面下,加密市場卻在三季度觸底反彈。我們將從加密市場的表現、交易所數據反映的資金動向,以及Robinhood與Circle上線的公司鏈上的資產熱度,來探討加密行業的重心。
加密市場的表現
2026年前兩個季度,市場始終處於磨底修復階段,交投清淡,槓桿意願低迷。進入8月,市場情緒出現了明顯拐點。8月18日至19日,三項利好集中出現:其一,美國財政部長貝森特宣布將長期國債的回購規模至少翻倍,單次操作由20億美元提高到至少40億美元,向市場釋放了流動性預期;其二,美國SEC發布《Regulation Crypto Assets》徵求意見稿,擬允許加密發行人在四年內豁免募資不超過500萬美元,或每年豁免募資不超過7,500萬美元,且披露要求明顯低於傳統證券發行,為行業的合規發行打開了口子;其三,川普在白宮召集Coinbase、Gemini、Ripple、Chainlink Labs等加密行業高管,為推動擱置在參議院的CLARITY法案做最後衝刺(儘管後續CLARITY法案並未通過)。三項消息疊加,引發了一輪劇烈的空頭擠壓:比特幣兩日內上漲近8%,一度逼近7萬美元;以太坊兩日內上漲18%至20%,突破2,250美元;24小時內清算規模約19億美元,絕大部分為空頭倉位。
這一輪「8·19行情」帶動了整個季度的修復。比特幣三季度整體上漲42%,季末報83,161美元;由於此前跌幅過深,年內仍下跌約5.13%,距離12.6萬美元的歷史高點仍有約34%的差距,三季度更多是一輪收復失地的修復性反彈。
但我們看到,資金仍集中在比特幣。8月比特幣上漲近25%期間,山寨季指數從8月初的約67回落至8月25日的39(「山寨季」門檻為75),比特幣市佔率維持在60%左右(CoinMarketCap)。美國比特幣現貨ETF的今年累計資金在7月中旬一度淨流出約58億美元,9月下旬重新轉為淨流入;穩定幣總市值則從5月的約3,206億美元降至9月24日的3,066億美元(DefiLlama)。新增資金主要透過ETF進入比特幣,鏈上的美元並沒有增加。
美股與加密資產交易
我們在二季度報告中提出:Crypto受到最大衝擊的時刻已經過去,市場正在緩慢修復。延續二季度的統計口徑,我們把相關數據更新到了三季度。










