





市場終於發現,AI最大的瓶頸不是電,不是晶片,而是錢
原文作者:龍玥
原文來源:華爾街見聞
錢,正在成為 AI 這場豪賭裡最稀缺的籌碼。
過去兩年,全球資本市場深信算力即真理,但電力短缺可以擴容,晶片供給能夠追平。近日,CoreWeave 暴跌、科技巨頭 CDS 飆升,整個產業鏈似乎正在看清一個殘酷的事實:AI 狂飆突進的最終物理極限,其實是資金的供給能力與融資成本。
當資本不再無限且不再便宜,AI 從技術神話退回到了最樸素的投資回報率(ROI)算術題。
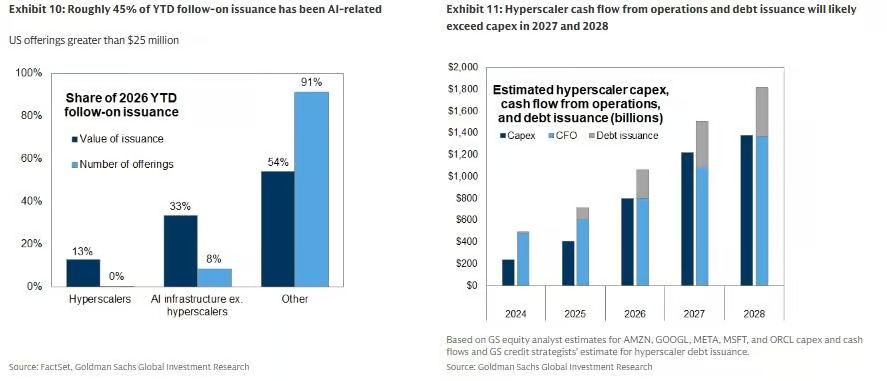
高盛最新測算顯示,超大規模雲巨頭明年資本開支將達 1.2 兆美元,同期經營現金流僅 1.1 兆美元,至少 35%的建設開支被迫依賴發債籌集,規模超 4000 億美元。與此同時,10 年期美債殖利率近日一度衝破 5.3%,AI 產業每年數千億美元的發債需求,直接與美國近 2 兆美元的財政赤字在債券長端市場正面搶奪有限資金。
高盛警告,信貸緊縮與資本成本抬升導致算力基礎建設出現延期風險,半導體供應鏈在 2027 至 2028 年恐將直面需求無法轉化為實際採購的訂單斷崖。
導火索點燃:借錢建算力的帳算不過來了
算力租賃核心標的、「AI 情緒的風向標」CoreWeave 率先撕開了資金鏈的裂口。
10 月 14 日週三,CoreWeave 單日暴跌逾 15%,盤後再跌近 6%。今年 4 月發行的 27.5 億美元無擔保債券交投價格跌破面值 80 美分,深陷困境資產區間,到期殖利率直接飆破 15%。道瓊斯市場數據顯示,其五年期信用違約交換(CDS)跳升至 881 個基點,市場定價隱含的五年內違約機率已超過 50%。
即便執行長 Michael Intrator 緊急發出內部備忘錄,強調公司背負 1042 億美元未交付訂單、第三季新增客戶承諾逾 250 億美元,市場也選擇用腳投票。

訂單是未來的預期,買顯卡、租機房、拉高壓電網卻要今天掏出真金白銀。D.A. Davidson 科技研究主管 Gil Luria 直言:
「他們已經失去了以 9%利率借款的能力。如果 CoreWeave 以 9%的成本借款,而能獲得的回報只有 5%,那麼無論規模擴張到多大都沒有意義:他們每一步都在毀損價值。」
恐慌迅速外溢。當日,甲骨文跌超 7%,戴爾跌超 10%,應用數字與 IREN 等資料中心標的重挫近 10%。高盛的 TMT 板塊指數顯示,過去五天美股記憶體板塊下跌 8.5%,AI 資料中心板塊下跌 7.9%,半導體板塊下跌 7.6%,而標普 500 指數下跌 0.17%。馬斯克在社交平台留下了一句意味深長的感嘆:「哎呀(yikes)。」

晶片巨頭的掌門人同樣不再掩飾對資金鏈的擔憂。博通 CEO 陳福陽與英特爾 CEO 陳立武同台出席新加坡星展銀行峰會時,直接將行業最大瓶頸的標籤貼給了資本。陳福陽公開表示:
「我認為最大的制約因素是資本。」 「很多投資者根本不知道自己在投什麼。」
馬斯克隨後在社交平台直白附議:「在賭場就別哭。」英特爾 CEO 陳立武補充指出:
「如果說前方有什麼挑戰,那就是資本和資本成本;另一方面,從長遠來看,人們需要看到 ROI。」
現金流倒掛:最賺錢的巨頭也要借 4000 億
如果僅是中小 AI 企業缺錢,風暴尚不至於動搖大盤。核心癥結在於,全球最吸金的超大規模雲巨頭,自身造血能力也已被 AI 吞噬殆盡。
高盛股票策略團隊在最新流向報告中披露了一組數字:2027 年全球超大規模雲服務商的資本開支總額將攀升至 1.2 兆美元,而這批巨頭預期的經營現金流合計僅有 1.1 兆美元。
這是科技巨頭歷史上罕見的現金流倒掛。Alphabet 今年第二季出現了公司歷史上首次單季負自由現金流,淨流出 59 億美元;亞馬遜過去 12 個月自由現金流轉負 76 億美元。
賺來的現金不夠燒,剩下的缺口全憑債務填補。
高盛信用策略師團隊估算,雲巨頭明年的資本開支中,至少有 35%需要依賴外部發債解決,這意味著公開市場將迎來超過 4000 億美元的巨額科技公司債。而在股權融資端,今年美股約 4300 億美元增發募資中,有 45%流向了 AI 概念公司。
高盛研報點出這套擊鼓傳花遊戲的脆弱之處:
「只要利率走高、債務成本與股權成本的差距縮小,企業透過發債和回購維繫估值擴張的路徑就會受到嚴厲壓制。」
遭遇巨額國債擠壓:10 年期美債破 5.3%的流動性抽水機
借債建算力最大的不幸,是撞上了全球戰後罕見的主權債務大通膨。
截至 9 月底的 2026 財年,美國聯邦財政赤字攀升至 1.993 兆美元,年支出高達 7.4 兆美元,淨利息支出便吃掉了 1.1 兆美元稅收。
財政部為了給巨額赤字埋單,正在以歷史級別的天量供給壓向國債市場。近日,10 年期美債殖利率再度衝破 5.3%關口,兩年期美債殖利率單日跳升超 7 個基點;30 年期美債拍賣中標利率更創下 2000 年 8 月以來的最高紀錄。

AI 的發債潮,被迫在深水區與美國財政部爭奪同一批存量美元。
高盛掉期交易主管 Ilir Xholi 指出,9 月 22 日至 10 月 7 日期間,美元 10y10y 遠期掉期利率異動暴拉 47 個基點,而代表聯準會短期政策預期的 2 年期利率紋絲不動。Xholi 在報告中寫道:
「這波異動完全脫離了聯準會利率路徑,本質是市場在買入長期資產時,要求極為嚴苛的風險溢價補償。」
「AI 超大規模雲廠商和半導體公司在 9 月的天量發債,直接在長端存續期市場上與美國國債展開了肉搏搶錢。」
與此同時,全球資金水源還在回流本土。日本 10 年期國債殖利率破 3%,海外機構大幅縮減美債與歐債的買入頭寸。全球資金池水位持續收縮,資本成本被系統性抬高。
信用緩衝墊歸零:全行業遭遇硬性資金配給
基準利率攀上 5.3%的高位,下游信用利差的保護墊卻已蕩然無存。
高盛信用策略師 Sara Grut 預警,在當前的美元投資級公司債中,信用利差占全部名目殖利率的比重已經跌破 15%,遠低於歷史 45%的均值水準:
「過去政府債券利率上升時,信用利差往往會收窄來吸收衝擊。但近幾個月,信用利差與國債殖利率開始同向走高,信貸資產面臨雙重逆風。」
在高風險融資端,這種資金配給更加嚴酷。高盛倫敦交易台主管 Rich Privorotsky 指出,垃圾債市場的 CCC 級利差已跳升至 1250 個基點左右,一個月內走闊超過 200 個基點。
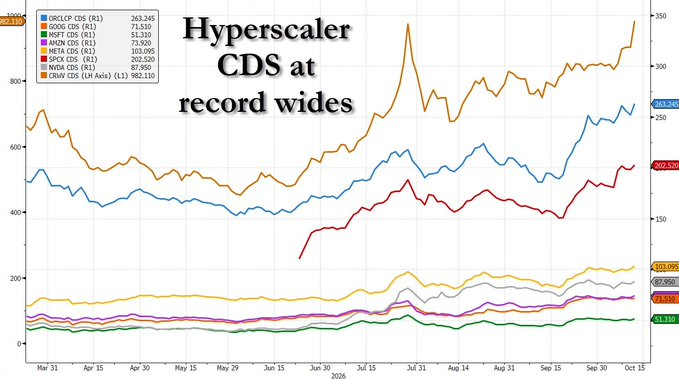
AI 核心龍頭的信用衍生品價格全線拉響警報:
- 博通 5 年期 CDS 走高至 136 個基點,創歷史新高;
- 甲骨文 5 年期 CDS 衝破 261 個基點,創歷史新高;股價卻不斷下跌。
- CoreWeave 無擔保債利差直接擊穿 1000 個基點;
- 挪威資料中心營運商 Volta 推出的 50 億美元槓桿貸款,綜合融資利率已逼近 11%。

Privorotsky 在客戶報告中提示:
「應當密切注意信用壓力向單 B 級和槓桿貸款市場的蔓延。如果信貸壓力持續擴散,它的破壞力將從 AI 延伸至中小企業、實體消費與整個宏觀經濟。」
摩根大通執行長傑米·戴蒙此前就給出過相同研判:當資本成本居高不下,私人部門要借錢買顯卡,公共部門要借錢補赤字,資本的分配將不再講故事,而是殘酷地由價格——即高企的利率來強制配給。
高盛預警:2027—2028 年半導體供應鏈或面臨訂單斷檔風險
資金斷流與高昂的融資門檻,正在傳導至終端採購鏈條。
阿斯麥(ASML)週三公布的第三季財報便是縮影:儘管業績大超預期、調高 2026 年指引下限,管理層也強調未來產能供不應求,但股價在財報出爐後依然一度下跌 3%。
市場拋售的核心邏輯在於,阿斯麥並未上調 2027 年及以後的業績預期。高盛 TMT 專家指出:
「信貸緊縮導致大量 AI 基建項目推遲交付,這一變數成了股票市場最大的心病。」
Privorotsky 據此給出了半導體產業鏈的「訂單空檔」(air pocket):
「現在真正的風險在於,高昂的資本成本和現實交付瓶頸,正在阻礙終端需求轉化為實際的資本開支。
如果你是一家處在強勁終端需求和無法交付的現實之間的供應鏈中間商,在某一時刻,你將面臨訂單突然斷檔的風險。半導體供應鏈正在對這一點產生極深憂慮,特別是這會不會演變成 2027 年或 2028 年的危機。」
Privorotsky 在報告文末寫下了一句對眼下 AI 熱潮最精確的定調:
「我們在底層依然看好這項技術的前景,但我們必須越來越清醒地承認:限制這場產業革命的最終瓶頸早就不在需求端,而在於我們到底有沒有意願、有沒有能力,去為這些超級供給籌措到足夠便宜的錢。」










