





BiyaPay行情觀察:美國9月CPI升至3.7%,美股與比特幣雙雙承壓
一份通膨報告,讓美股和加密市場重新面對同一個問題 -- 資金成本可能還要在高位停留多久?
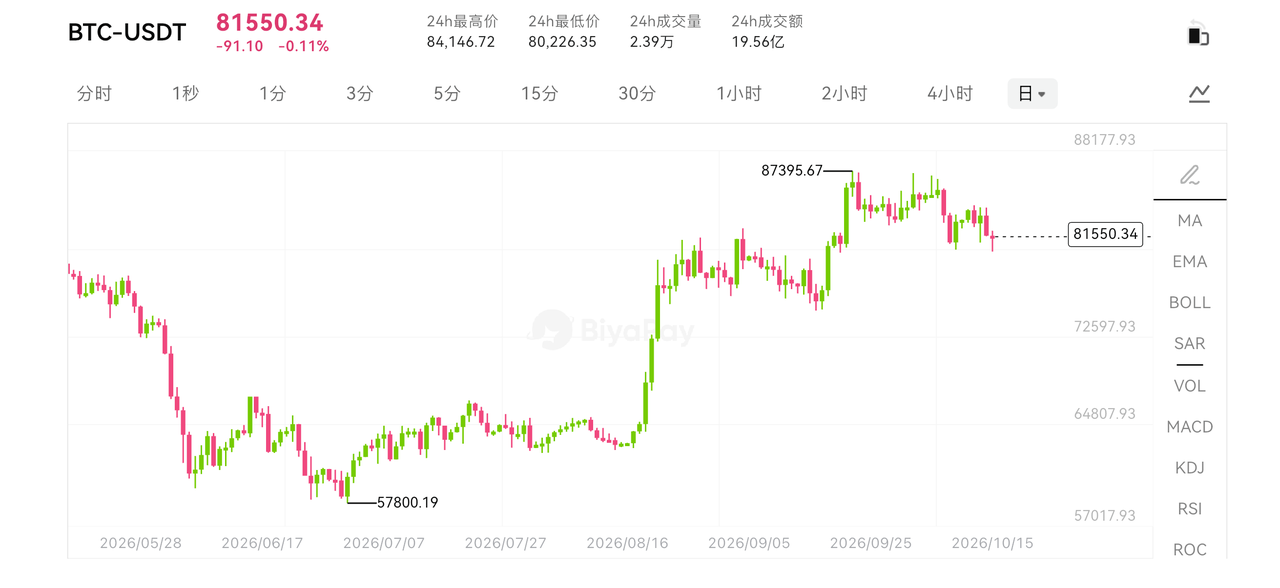
美東時間 10 月 14 日,美國公布 9 月 CPI。BiyaPay 行情顯示,當天標普 500 指數收跌約 1.1%,納斯達克指數下跌約 1.9%,道指下跌約 0.1%,科技股承壓更明顯。加密市場也受到衝擊,比特幣在相關報導時點回落至 8.2 萬美元附近,以太坊同步走弱。
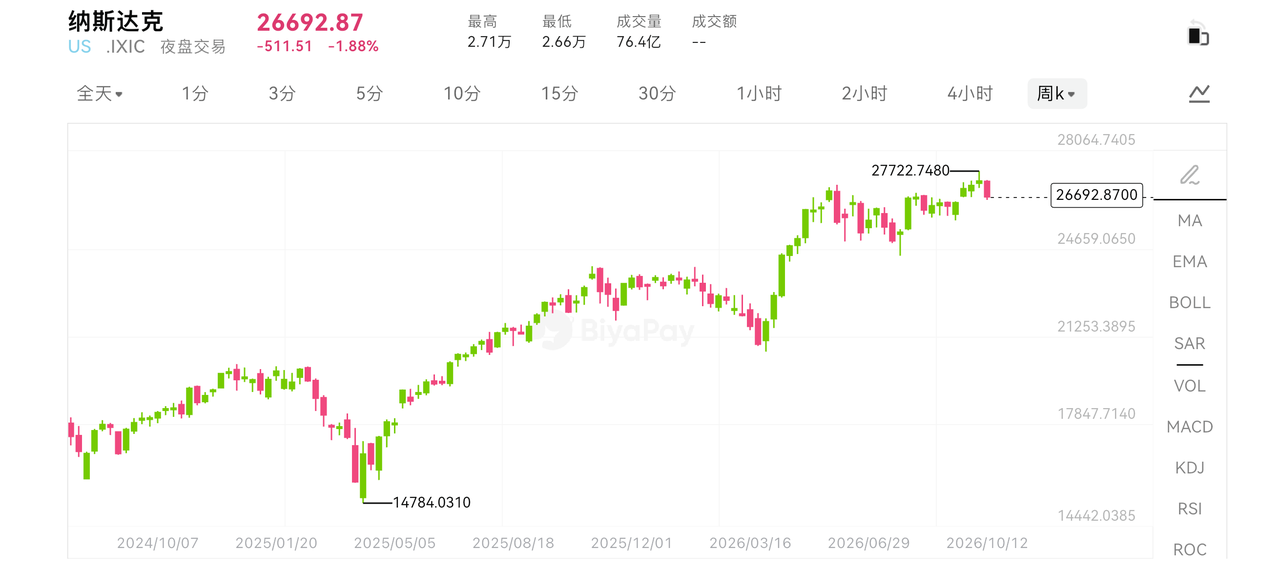
兩類資產一起下跌,不代表背後的邏輯完全相同。美股需要重新計算未來利潤值多少錢,以及企業能否消化更高成本;比特幣、以太坊則更多面對資金承接與槓桿倉位的調整。理解這個區別,才能判斷衝擊會怎樣繼續傳導。
觀察這類跨市場行情,可以把價格反應與基本面證據分開對照。例如,BiyaPay 作為全球一站式資產配置平台,覆蓋美股、港股、數位資產和法幣兌換等場景,以 USDT 為核心資金入口,便於用戶可以在一個帳戶內集中查看科技股與 BTC、ETH 的走勢,再結合公開的利率、財報和 ETF 資金數據,分辨影響來自公司經營,還是市場整體降低了風險敞口。
汽油推高 CPI,核心通膨也沒有明顯鬆動
9 月 CPI 同比上漲 3.7%,高於 8 月的 3.4%;經季節調整後環比上漲 0.6%。汽油價格環比上漲 9.1%,貢獻了當月整體價格漲幅的一半以上,是最主要的推動因素。
但這份報告不能只歸結為能源。剔除食品和能源後,核心 CPI 同比從 2.4%升至 2.6%,環比上漲 0.3%,與 8 月持平。這意味著核心價格並未進一步加速,卻也沒有出現市場希望看到的明顯放緩。
對市場而言,問題在於能源漲價會不會持續,以及運輸、生產和服務成本是否繼續受到影響。如果只是短暫擾動,後續價格壓力可能緩和;如果逐漸向其他項目傳導,利率更快回落的理由就會減弱。
升息預期也因此受到影響。但預期變化不等於新的利率決定已經作出,CPI 仍需要與就業、消費和其他通膨指標一起判斷。市場現在調整的,是對利率路徑的估計,而不是對一個確定結果的簡單確認。
對美股,估值先調整,利潤隨後接受檢驗
美股最直接承受的是估值壓力。股票價格反映未來現金流的現值,當市場提高對未來利率的判斷,即使企業盈利預測暫時不變,願意支付的估值也可能下降。遠期增長預期較高的科技公司,通常對此更敏感,這有助於解釋當天納指明顯弱於道指的表現。
但利率影響並不止於估值。依賴融資擴張、即將面臨債務到期或現金流較弱的企業,還可能承受實際經營壓力。新增融資更貴,會提高項目回報門檻;舊債以更高利率置換,也可能侵蝕利潤。現金充裕、到期債務較少的公司,受到的直接約束則相對不同。
能源漲價又增加了一層分化。部分上游能源企業可能受益,航空、運輸與製造企業卻可能面對成本上升。能否向客戶提價,取決於競爭和需求,不能假設所有公司都能順利轉嫁。因此,CPI 上行並不意味著所有行業受到同樣影響,收入結構和定價能力會變得更重要。
對 AI 產業鏈來說,市場尤其需要區分需求增長與投入回報。晶片訂單和資料中心建設可以繼續增加,但如果融資成本上升、應用收入兌現較慢,客戶的資本開支能力仍會受到檢驗。資金更充裕的平台企業,與依靠持續融資建設算力的公司,面對的約束並不相同。
這也是財報季的重點:收入有沒有增長只回答了一部分問題,利潤率能否穩定、回款是否跟得上、資本開支後還剩多少現金,才決定增長能否抵消估值壓力。強勁需求與股價回調可以同時出現,不能只憑下跌就斷定產業需求已經逆轉。
對加密貨幣,流動性承壓,槓桿可能放大波動
比特幣沒有企業利潤可以用市盈率衡量,但同樣面臨資金的比較。當美元資產的收益吸引力提高、融資條件趨緊,市場持有高波動資產所要求的補償也會增加。部分資金可能因此減少敞口,即便比特幣自身沒有出現新的負面消息。
衍生品倉位還可能放大這種調整。如果價格下跌觸發止損或強制平倉,賣盤會在短時間內增加;若上漲主要依靠槓桿而現貨承接不足,宏觀消息帶來的衝擊就更容易擴散。不過,不能僅憑價格下跌就認定發生了大规模清算,清算規模仍需相應數據支持。
ETF 則提供了另一條觀察線索。10 月 13 日,美國比特幣現貨 ETF 合計淨流入約 1.757 億美元,但 10 月 5 日至 9 日一週仍淨流出約 6.789 億美元。單日回流說明有資金承接,卻不足以證明買盤已經形成持續趨勢,也無法保證抵消次日新增的賣壓。
這解釋了為什麼「ETF 有流入」與「比特幣隨後下跌」並不矛盾。它們對應不同交易日,市場消息也在變化。ETF 淨申購只是現貨需求的一部分,不能替代全市場資金情況;ETF 成交額也不等於淨流入,因為存量份額換手並不必然帶來新增買盤。
BTC 與 ETH 還需要分別觀察。前者的需求更多涉及 ETF、企業持有與儲值敘事,後者還涉及網路使用、質押和鏈上活動。宏觀衝擊可以讓兩者同時承壓,但後續能否企穩,仍需要各自的資金和使用需求提供支撐,不能根據一次同步下跌推導長期表現必然一致。
後續企穩,美股看盈利,加密市場看承接
通膨數據之後,兩類資產需要的驗證有所不同。美股要看公司能否用真實利潤和現金流消化估值壓力,尤其是融資需求較高、資本開支較大的企業。加密市場則要看 ETF 資金能否連續改善、現貨買盤是否跟進,以及槓桿調整之後賣壓能否被吸收。
如果價格壓力緩和、利率預期回落,兩類資產都可能獲得喘息空間。但如果經濟需求同時轉弱,美股還會面臨盈利下修,加密市場也可能受到風險偏好下降的影響,不能簡單理解為「數據越弱,價格越容易漲」。
這份 CPI 讓市場重新提高了對增長與資金承接的要求。美股需要證明未來利潤值得當前估值,加密貨幣需要證明買盤能夠持續。共同承受利率壓力之後,各自的基本面和資金結構,才會進一步拉開表現。










