

Hyperliquidが米国進出を正式発表、Perp DEXのコンプライアンスの最終形が到来か?
Hyperliquid が米国市場に参入する方法は、ほぼ明確になった。
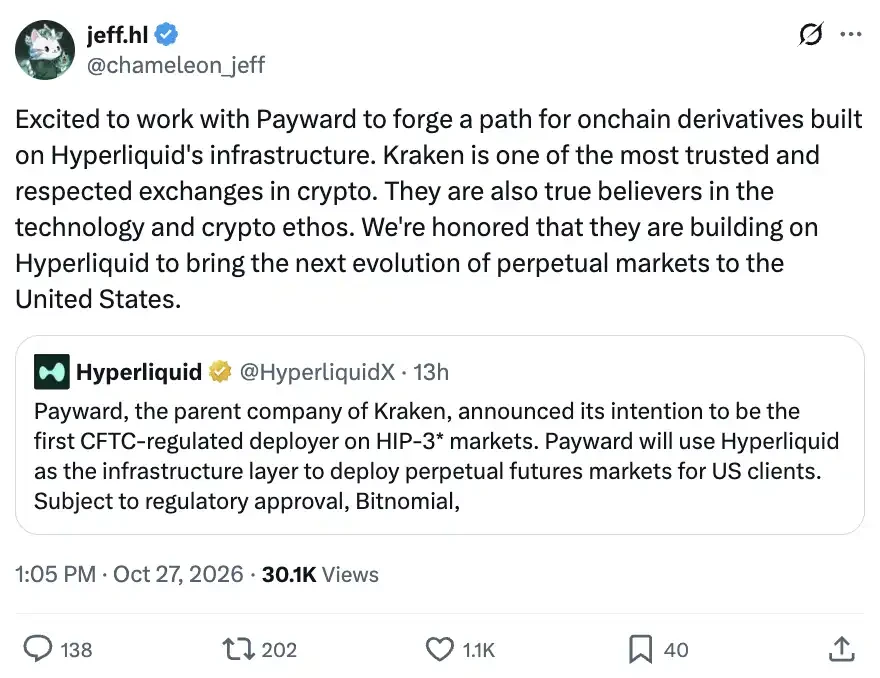
Kraken の親会社である Payward は、CFTC 規制を受ける初の HIP-3* デプロイヤーとなる計画で、Hyperliquid のインフラストラクチャを使用して米国の顧客に無期限契約取引を提供する。Hyperliquid の最新の発表では具体的な取り決めが明らかにされた。Bitnomial が市場のデプロイと管理、契約の清算と決済を担当し、NinjaTrader Clearing が顧客口座の受け皿を担当する。
Jeff はその後提携への支持を公に表明し、Kraken は信頼でき、暗号技術の理念に共鳴する取引所であると述べ、両社で Hyperliquid を基盤とするオンチェーンデリバティブを米国に届けることに期待を示した。
HIP-3*
Hyperliquid に詳しい読者なら、HIP-3 には馴染みがあるだろう。外部チームはこのフレームワークを利用して、Hyperliquid 上に独自の無期限契約市場をデプロイできる。HyperCore が基盤となる取引機能を提供し、デプロイヤーがどの契約を上場するか、どのオラクルを使用するか、レバレッジをどの程度上げるかを決定する。
市場は異なるチームが運営でき、基盤としては同一のオンチェーンインフラストラクチャを使用する。
しかし米国の顧客にサービスを提供するには、運営者は別の課題群も解決する必要がある。誰が市場に参入する資格を持つのか、顧客身份を誰が検証するのか、口座にリスクが生じた際に誰が処理するのか、といった問題だ。
免許を持つ機関は、メインサイトのように単にウォレットを接続するだけでなく、自らの顧客を管理できなければならない。
HIP-3* は、既存の HIP-3 にオプション機能を追加し、デプロイヤーがアクセス要件を伴う市場を運営できるようにするものだ。その核心はオンチェーン・ホワイトリストにあり、デプロイヤーまたはそのサブデプロイヤーが管理する。機関は顧客身份の検証を完了した後、条件を満たすウォレットをリストに追加し、取引権限を開放できる。
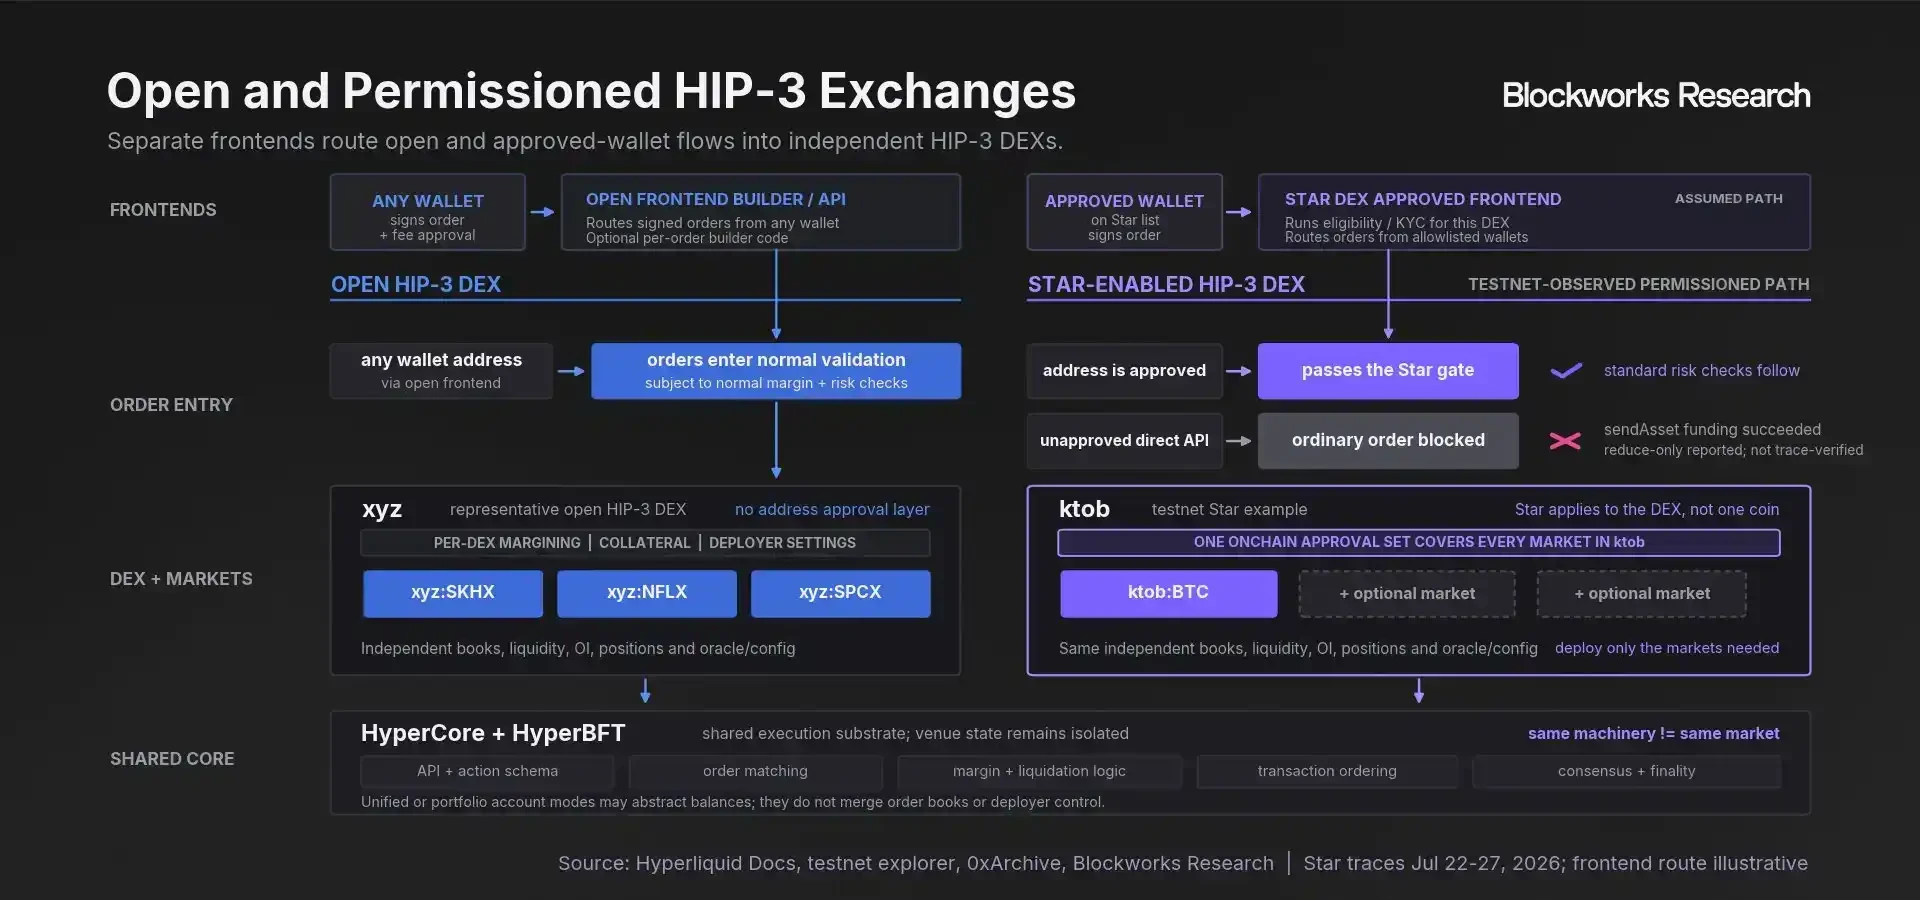
HIP-3* 機能を有効にするかどうかはデプロイヤーが決定する。Hyperliquid 公式は、これが HIP-3 への増分的な拡張であり、既存の市場はそのまま維持されると強調している。米国の免許機関は許可制市場を使用でき、その他のデプロイヤーはそれぞれの方法で運営を続ける。
この路線には以前から手がかりが残されていた。8 月、Hyperliquid のテストネット上に「Kraken HIP-3 test DEX」という名称のデプロイが出現し、ホワイトリスト、注文取消、減倉のみの注文、担保移転などのテストが行われた。これらの機能が対応するのは、まさに機関の顧客アクセスと口座リスク管理のニーズだ。
これにより Hyperliquid はインフラストラクチャの開放性を維持しつつ、顧客身份と取引権限の管理を必要とする機関にツールを提供できる。
Kraken の布陣
発表には Kraken のほかにも、いくつか馴染みの薄い名前が登場した。Payward、Bitnomial、NinjaTrader だ。
Payward は Kraken の親会社であり、今回の業務取り決めのグループ主体でもある。米国市場の職責を具体的に担うのは、傘下の Bitnomial と NinjaTrader Clearing である。
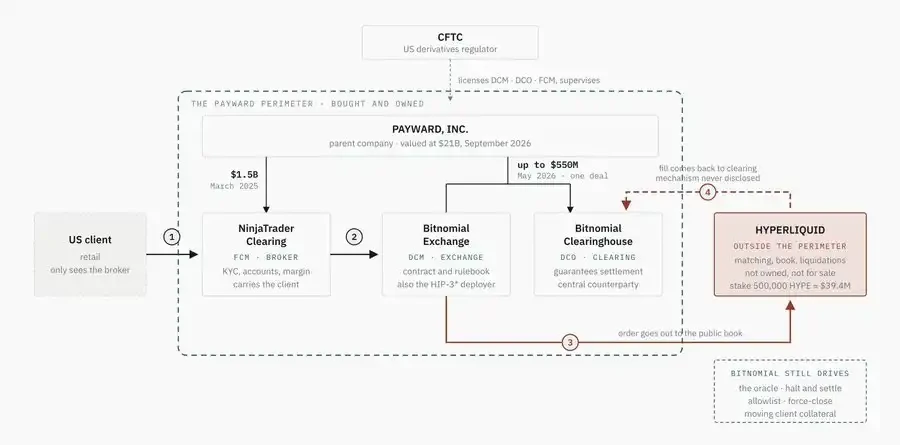
Bitnomial は DCM と DCO という二種類の業務免許資格を有する。前者は指定契約市場であり、契約の上場、市場運営、取引監視を担当する。後者はデリバティブ清算機関であり、清算、証拠金、決済の取り決めを担当する。最新の発表によれば、承認されれば Bitnomial は HIP-3* デプロイヤーとなり、関連市場を創設、所有、管理し、契約を清算、決済する。
NinjaTrader Clearing の立場は FCM、すなわち先物ブローカーである。顧客口座側の職責を担い、顧客に市場へのアクセスを提供する。口座、顧客資金、関連するリスク管理などの業務に対応する事業主体である。
これが Kraken と Hyperliquid の提携の価値でもある。Payward はすでに顧客の入口と規制対象エンティティを有し、Hyperliquid はすでに呼び出し可能な取引インフラストラクチャを有している。両社はそれぞれ既存の能力を接続し、共同で米国顧客向けの無期限契約業務の仕組みを組織する。
Lighter の米国参入ルート
同じく米国市場を狙う Lighter は、別の組織方法を選択した。
第 3 四半期の投資家会議で明らかにされた計画によれば、Lighter は 2026 年 11 月に CFTC へ申請を提出し、DCM と DCO の二種類の資格を取得し、無期限契約とオプションをカバーする米国業務を推進する準備をしている。
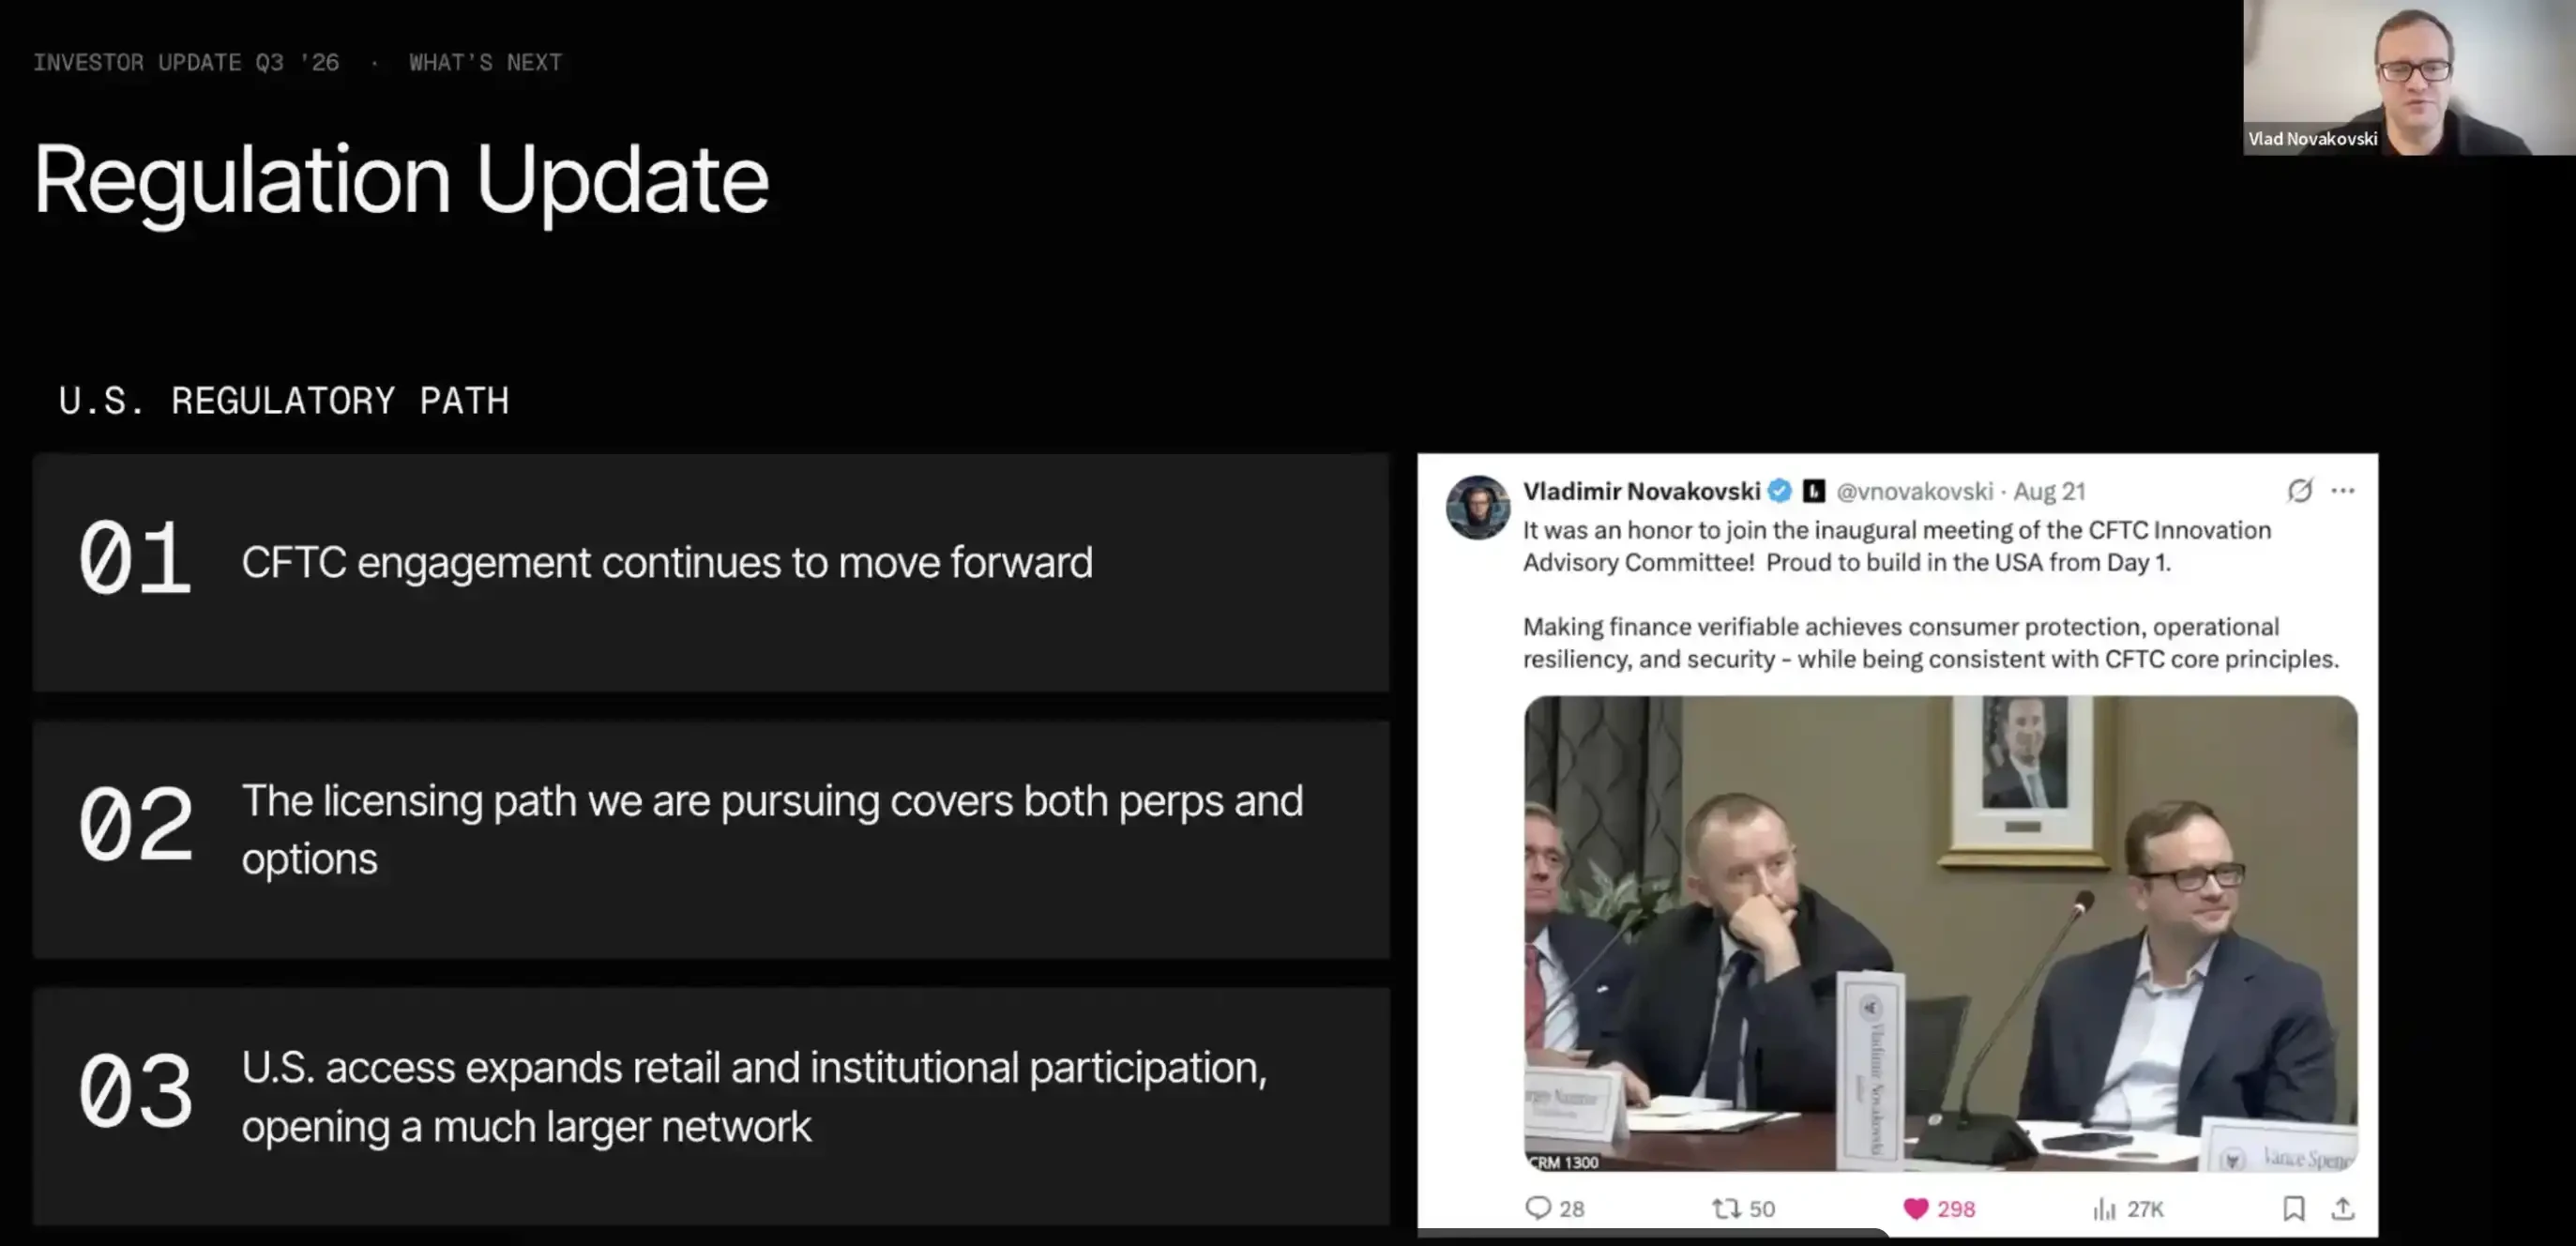
つまり、Hyperliquid は今回 Payward 傘下の免許エンティティが市場をデプロイ、運営するのに対し、Lighter は市場運営と清算資格を自社側に確立する準備をしている。両社ともオンチェーン取引の米国進出を推進しているが、免許と運営責任は異なる主体に帰属する。
Lighter のこの選択は、すでに展開している提携業務と関係がある。
Robinhood ウォレットは既存の事例だ。ユーザーはウォレット内で操作し、背後にある無期限契約サービスは Lighter が提供する。第 3 四半期、この提携は Lighter 全网取引量の約 13% を貢献した。顧客は使い慣れたアプリ内に留まることができ、取引サービスは別の企業が提供する。
Lighter はこの提携方式をさらに拡大したい考えだ。会議で挙げた提携の方向性には、暗号ウォレット、中央集権型取引所、そして将来米国免許を取得した後に接続可能な金融アプリケーションが含まれる。市場と清算資格を取得すれば、獲得できる顧客はさらに米国の個人投資家、機関、そして免許制取引サービスを必要とする提携先へと広がる。
Lighter にとって、免許の申請と流通の拡大は相互に補完する計画だ。前者は業務を展開できる範囲を広げ、後者はより多くの顧客が異なる入口を通じてその取引サービスを利用できるようにする。
Kraken と Hyperliquid などの提携は、象徴的な出来事となるかもしれない。HIP-3* が正式に運営承認されれば、後発者は評価可能な実際の事例を得ることになる。将来的には、従来の金融・テクノロジー機関も HIP-3* を通じて自らが慣れ親しんだ領域で市場を構築し、異なる顧客にサービスを提供することで、自らの事業領域を拡大することを検討するだろう。