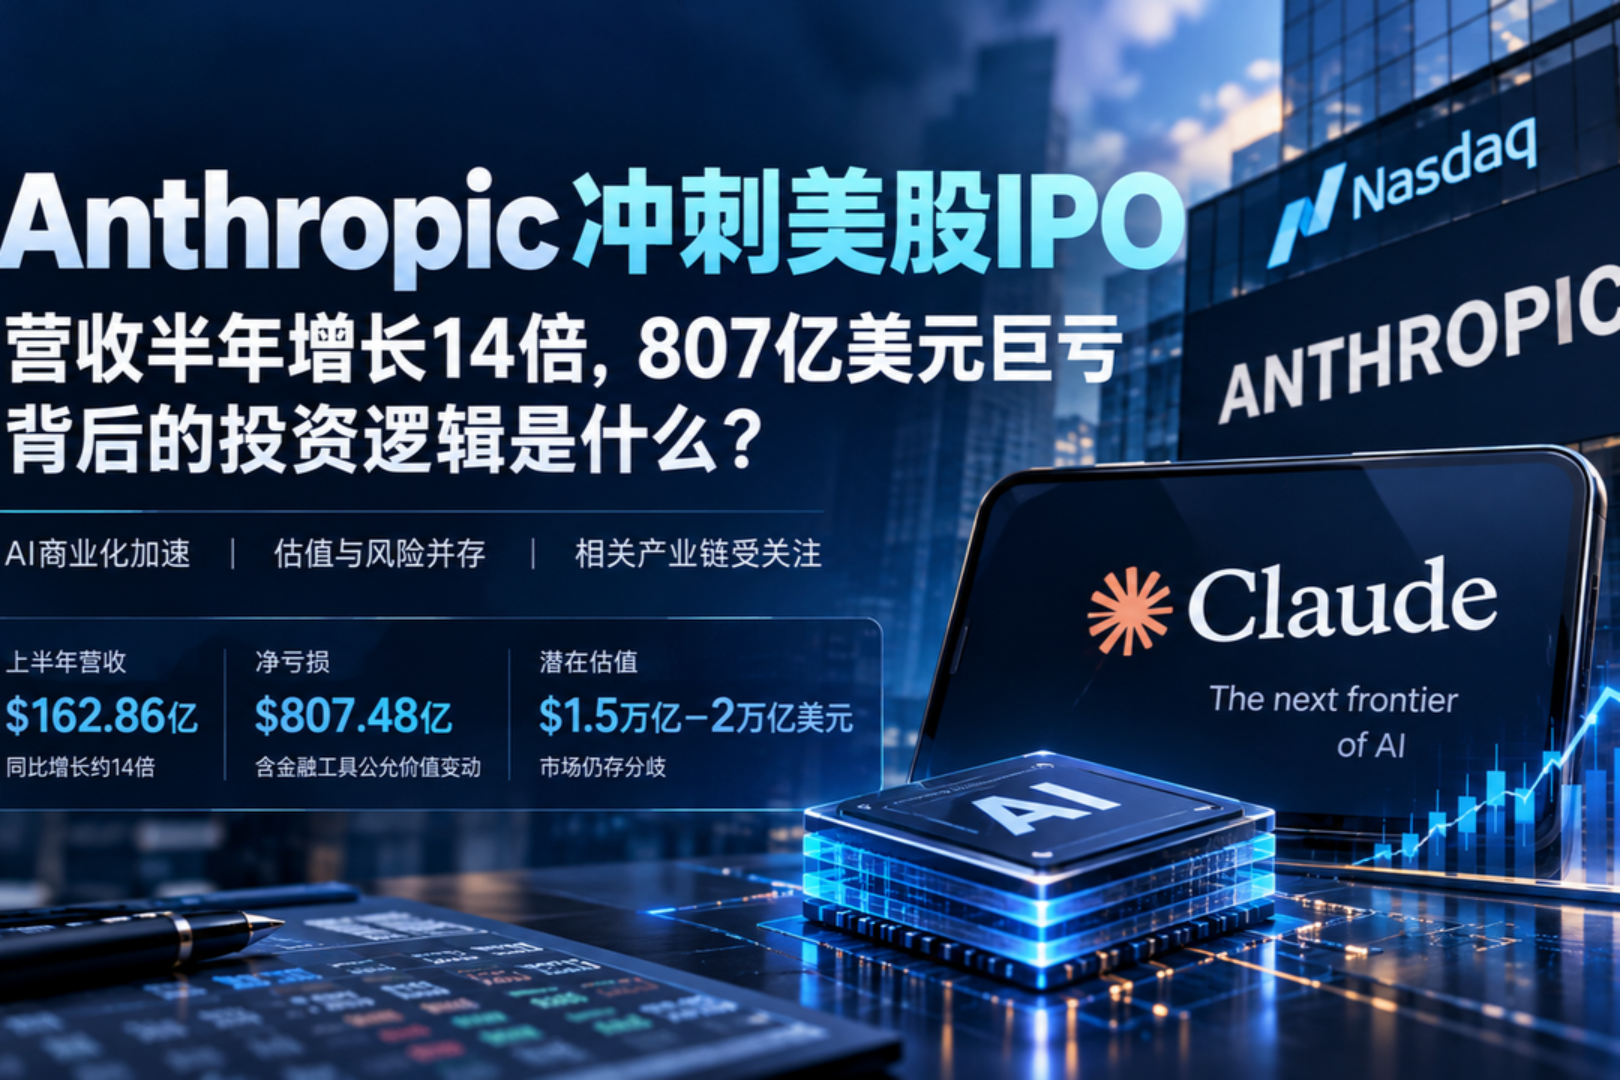


Anthropicが米国株IPOを目指す、売上高は半年で14倍に増加、807億ドルの巨額損失の裏にある投資ロジックとは?
AI業界の競争は、モデル能力から商業化と資本市場へと広がりつつある。
現地時間10月26日、Claudeの背後にあるAI企業Anthropicは米国証券取引委員会(SEC)にIPO登録声明を提出し、ナスダックへの上場を目指し、ティッカーシンボルはANTとなる。財務情報が段階的に公開されるにつれ、このフロンティアAI企業の急成長の裏にあるコスト構造、収益状況、潜在的なリスクも、公開市場の審査を受けることになった。
AIセクターや米国株IPOの機会に関心を持つ投資家にとっては、企業のファンダメンタルズを研究するだけでなく、関連する株式情報にも事前に注目できる。現在、BiyaPay AppはAnthropicに対応するティッカーシンボルANTの検索をサポートしており、正式に取引が開放された後にユーザーが迅速に関連情報を検索・追跡できるようになっている。
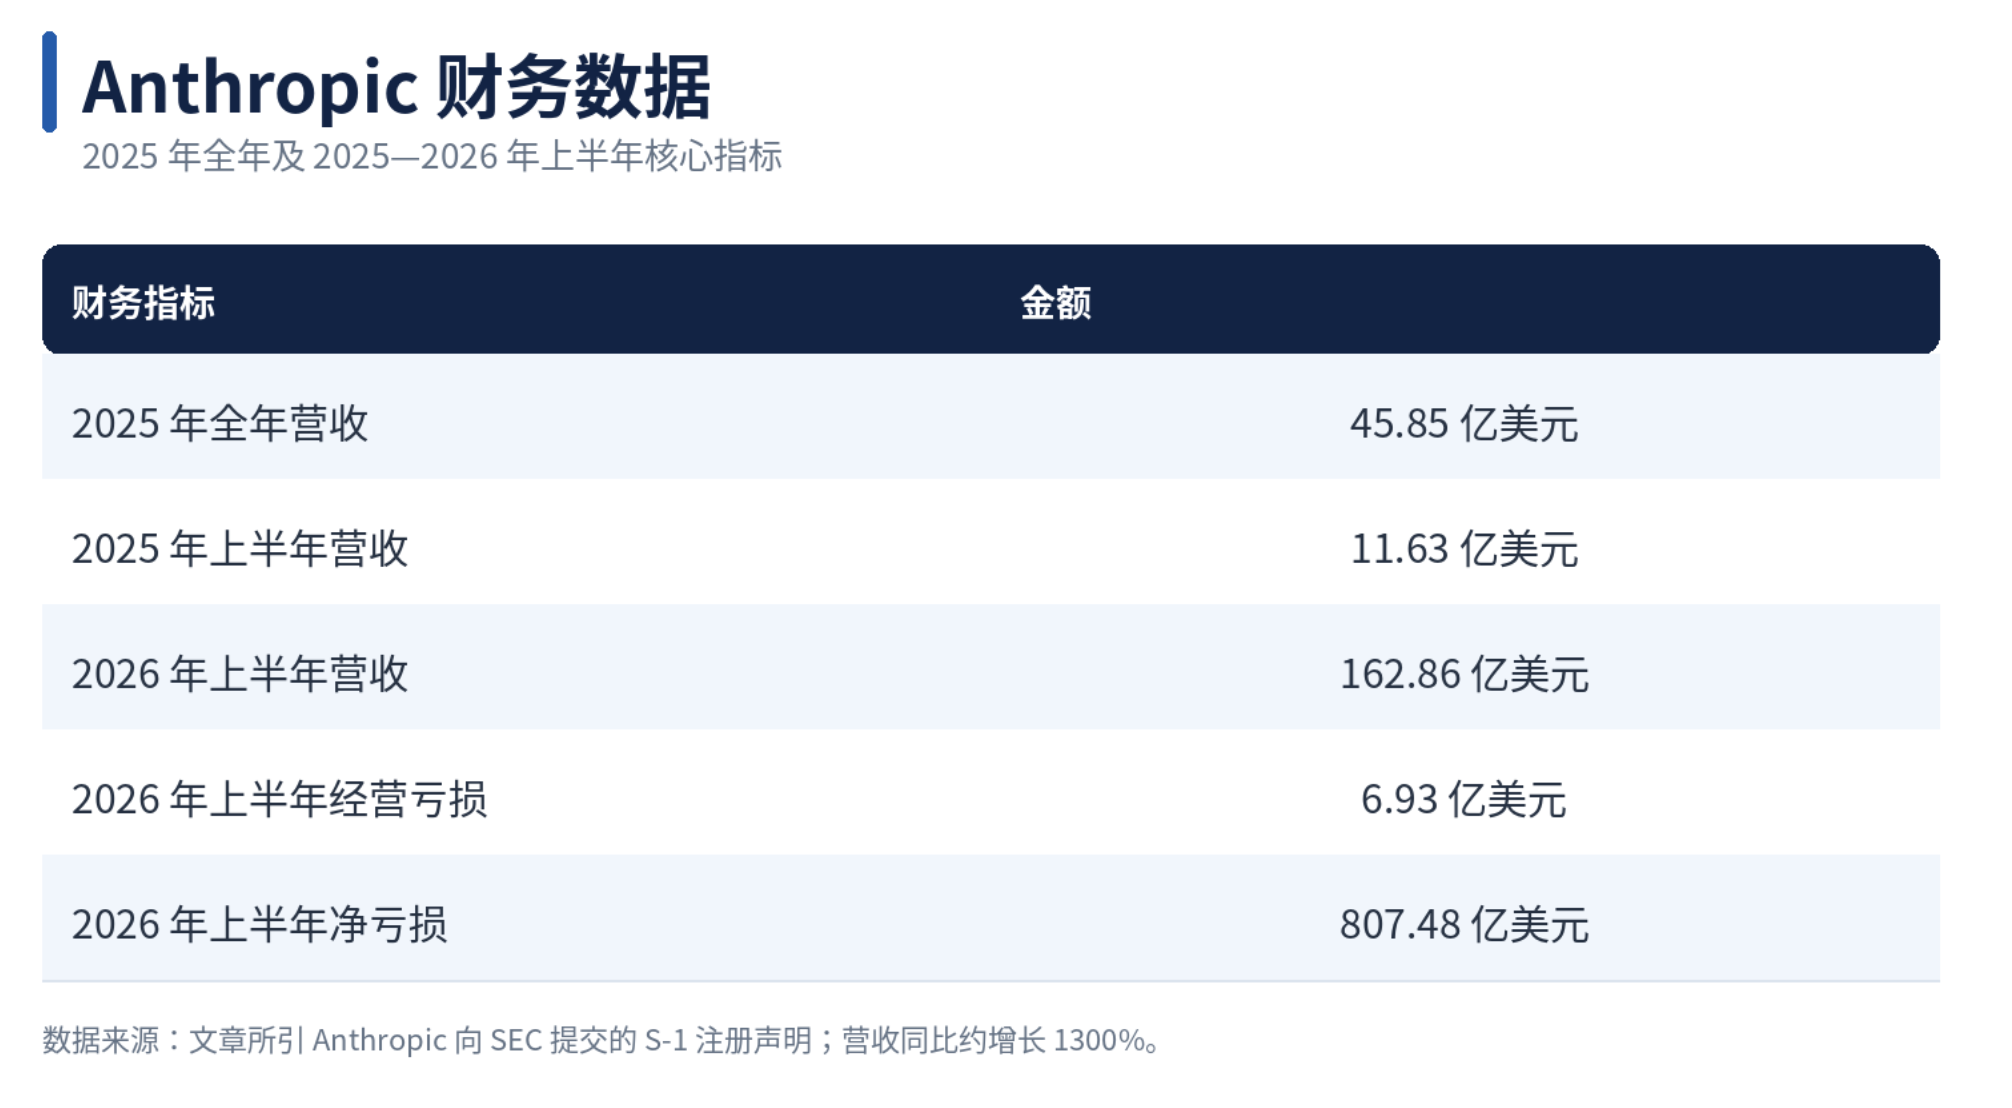
最も注目されるのは、Anthropicが2026年上半期に162.86億ドルの売上高を達成し、前年同期の約14倍となった一方、同期の純損失は807.48億ドルに達したことだ。市場では以前、約1.5兆から2兆ドルの潜在的な評価額に関する議論もあったが、最終的な発行価格と評価額はまだ確定していない。
売上高の急速な成長、巨額の簿記上の損失、計算資源への投資の継続的な増加、この3つが同時に起こっていることこそが、Anthropicを理解する鍵となる。
投資家にとって、本当に答えるべき問いは、AI業界に成長余地があるかどうかではなく、Anthropicは何によって高い評価額を得るのか?807億ドルの損失は経営の制御不能を意味するのか?将来上場に成功した場合、関連産業チェーンの企業はどのような影響を受けるのか?ということだ。
Anthropicの価値はどこにあるのか?企業顧客はなぜ継続的に支払うのか?
AI企業の商業的価値を判断するには、モデルのテストでの性能を見るだけでなく、実際の業務プロセスに入り込み、顧客に継続的に支払わせることができるかどうかを見る必要がある。
Anthropicの中核製品であるClaudeは、もはやチャットでの質疑応答に限定されていない。AIプログラミング、知識処理、企業ワークフローアプリケーションの拡大に伴い、モデルは徐々に企業のソフトウェア開発と日常業務の一部となっている。Claude Codeなどの製品はさらに、AIを補助的な回答からより複雑なタスクの実行へと推進している。
こうしたアプリケーションの商業的意義は、企業が購入するのが一度限りの技術体験ではなく、繰り返し使用できる作業能力であるという点にある。AIが開発サイクルを短縮し、大量の文書を処理し、または反復作業を削減できるなら、企業はそれを長期予算に組み込む動機を持つ。
収益モデルから見ると、Anthropicは主にモデル使用量に基づく課金を行い、同時にサブスクリプションサービスも提供している。公開文書によると、2026年上半期、使用量ベースの課金による収入は約131億ドルで、総売上高の約80%を占め、サブスクリプション収入は約32億ドルだった。
これは、収入の成長が新規顧客の獲得だけでなく、既存顧客のモデル使用頻度、タスクの複雑さ、支払規模にも依存していることを意味する。
顧客データも企業向け事業の拡大を反映している。2026年9月30日時点で、Anthropicに過去12ヶ月間に少なくとも10万ドルの収入をもたらした顧客は1.19万社を超え、そのうち少なくとも100万ドルの収入をもたらした顧客は1900社を超えている。
ただし、ここには留意すべき問題もある。顧客が支払う意思があることは、Anthropicが揺るぎない競争障壁をすでに形成したことと同じではない。OpenAI、Google、その他のモデルベンダーは依然として企業顧客を争っており、モデル性能、サービス価格、データセキュリティ、製品体験が顧客の選択に影響を与える可能性がある。
したがって、Anthropicの高成長の論理が成立するかどうかは、最終的に企業アプリケーションを継続的に拡大しつつ、顧客の粘着性と価格設定能力を維持できるかどうかにかかっている。
売上高の成長はどれほど速いのか?上半期の収入はすでに昨年通年の3倍を超える
上半期の売上高は前年同期比約1300%増、すなわち前年同期の約14倍に達した。
さらに注目すべきは、Anthropicの2026年上半期の売上高がすでに2025年通年の売上高の3倍を超えていることだ。これは低い基数による成長だけでなく、企業のAI需要が急速に拡大していることも反映している。
ただし、収入成長の質は事業構造と併せて見る必要がある。使用量ベースの課金モデルは、顧客の呼び出し量の増加に伴って収入を拡大できるが、顧客需要は予算調整、製品価格、事業サイクルの影響を受ける可能性もある。AIを利用する企業にとって、モデルが生み出す価値が使用コストをカバーできる場合にのみ、支払い需要が持続する可能性が高まる。
もう一つ注目すべきシグナルは、Anthropicが2026年第2四半期に約9.74億ドルの四半期営業利益を達成したものの、第1四半期にはまだ営業損失があったため、2026年上半期全体の営業損失は依然として約6.93億ドルであることだ。
これは、会社が四半期レベルで経営改善の兆しを示していることを意味するが、それによってすでに安定した収益段階に入ったと断定することはできない。今後の収入が成長を維持できるか、コストが規模拡大に伴って制御されるかが、収益の持続性を依然として左右している。
投資家にとって、売上高の成長率は市場がなぜ高い期待を与える用意があるかを説明できるが、それだけで評価額が妥当であることを証明することはできない。本当に重要なのは、成長が継続できるか、そして収入が徐々に利益とキャッシュフローに転化できるかどうかだ。
807億ドルの純損失は、一体何を意味するのか?
これはおそらく、Anthropicの今回の財務開示で最も誤解を招きやすい部分だろう。
807.48億ドルの純損失は、上半期の売上高をはるかに超えているように見える。しかしS-1文書によると、そのうち約723.88億ドルは転換社債、デリバティブ負債、およびシンプルな将来株式契約などの金融商品に関連する公正価値の変動によるものだ。
簡単に言えば、一部の資金調達手段の簿価は、企業評価額や関連する契約条項の変化に応じて調整される。会計規則に従い、こうした変動は当期損益に計上される可能性があるが、会社が同期間に同額の現金を支払ったことを必ずしも意味するわけではない。
したがって、807億ドルの純損失を、Anthropicが半年で807億ドルの現金を焼き尽くしたと直接理解することはできない。
経営状況を判断するには、営業損失とキャッシュフローを観察する必要がある。2026年上半期、Anthropicの営業損失は約6.93億ドルで、前年同期の約21.35億ドルを明らかに下回った。また、公開財務データの分析によると、同期間の営業キャッシュフローはプラスだった。
これは、純損失に多額の会計項目が含まれていることを意味し、本業レベルの損失も縮小している。しかし、これによって財務リスクがすでに消えたわけではない。営業損失はキャッシュフローとは異なり、ある時期のキャッシュフローがプラスであることも、将来多額の資金調達や資本投入が不要であることを意味しない。
投資家は3つの指標を分けて見るべきだ。
• 純損失:会計基準での全体的な損益を反映し、金融商品の評価変動などの項目の影響を受ける可能性がある。
• 営業利益:本業の収入と営業費用の関係をより直接的に反映する。
• 営業キャッシュフロー:事業が実際に現金を生み出しているか消費しているかを観察するために用いられるが、資本支出や長期的な支払義務と併せて資金圧力を判断する必要がある。
本当に追跡すべきは、Anthropicが営業利益とキャッシュフローを継続的に改善できるかどうかであり、単にある損失数字が縮小したかどうかだけを見ることではない。
計算資源は収益を圧迫するのか?高成長の裏には長期的なコストもある
AI企業のビジネスモデルには、従来のソフトウェア企業と重要な違いが一つある。モデルサービスは継続的に計算資源を消費する必要があるということだ。
Anthropicは2026年上半期に計算とインフラストラクチャに約89.45億ドルを費やしており、同期間の売上高の約55%に相当する。これは、収入が急速に成長しても、計算資源が依然として会社の収益性に影響を与える重要な変数であることを示している。
顧客のモデル使用頻度が高まると、収入がそれに伴って成長する機会があるが、モデルトレーニング、推論サービス、複雑なタスクの実行にもより多くの計算資源が必要となる。Anthropicにとって重要なのは、収入規模がどれだけ拡大したかだけでなく、収入を1単位増やすのにどれだけの追加コストがかかるかということでもある。
モデル効率が継続的に向上し、単位タスクに必要な計算資源が減少し、同時に顧客がより高価値なサービスに支払う意思があるなら、利益率は改善する機会がある。逆に、サービス価格がコスト低下より速く下落すれば、収入が成長を続けても、それに匹敵する利益成長をもたらすとは限らない。
もう一つ無視できない要素は、長期計算資源契約だ。
メディアは以前、Anthropicが今後数年間でクラウドサービス、計算、インフラストラクチャに関して数千億ドル規模のコミットメントを抱えていると報じた。関連報道では少なくとも5180億ドルという試算が示されたが、長期契約の統計基準、最低支払義務、オプションの調達安排には差異がある可能性があり、これらの数字を会社がすでに支払った現金と単純に理解することはできない。
計算資源を事前に確保することは、会社がモデル研究開発と将来の顧客需要を支えるのに役立つが、実際の需要が予想を下回る場合、または新世代モデルが一部の計算資源への需要を減らす場合、長期契約は会社の財務柔軟性を制限する可能性もある。
Anthropicは公開文書でさらに、新たな計算資源を投入した後、関連費用がそれが支える収入より先に完全に顕在化する可能性があると指摘している。需要が長期確保容量を超える場合、会社は単位コストのより高い短期計算資源を調達する可能性もある。
したがって、将来の投資家はAnthropicの収入成長を追跡するだけでなく、計算資源費用の売上高比率、営業利益率の変化、長期契約が実際の需要で消化できるかどうかにも注目する必要がある。
1兆ドルの評価額は高いのか?投資家は一体どのような期待に支払っているのか?
市場では以前、Anthropicの約1.5兆から2兆ドルの潜在的な評価額が議論されたが、これは最終的なIPO価格を意味するものではない。
この評価額が何を意味するかを理解するために、簡単なシナリオ試算を行うことができる。
メディアは以前、Anthropicの第3四半期の売上高が約168億ドルで、第2四半期の116億ドルを上回り、前四半期比約45%増となったと報じた。このデータは関連投資家会議に関するメディアの情報報道に由来するもので、S-1で開示された上半期の財務データと混同すべきではない。
第3四半期の売上高を単純に4倍すると約672億ドルの年換算収入が得られ、これを異なる仮定の評価額と比較することで、市場価格に織り込まれた成長期待を見ることができる。
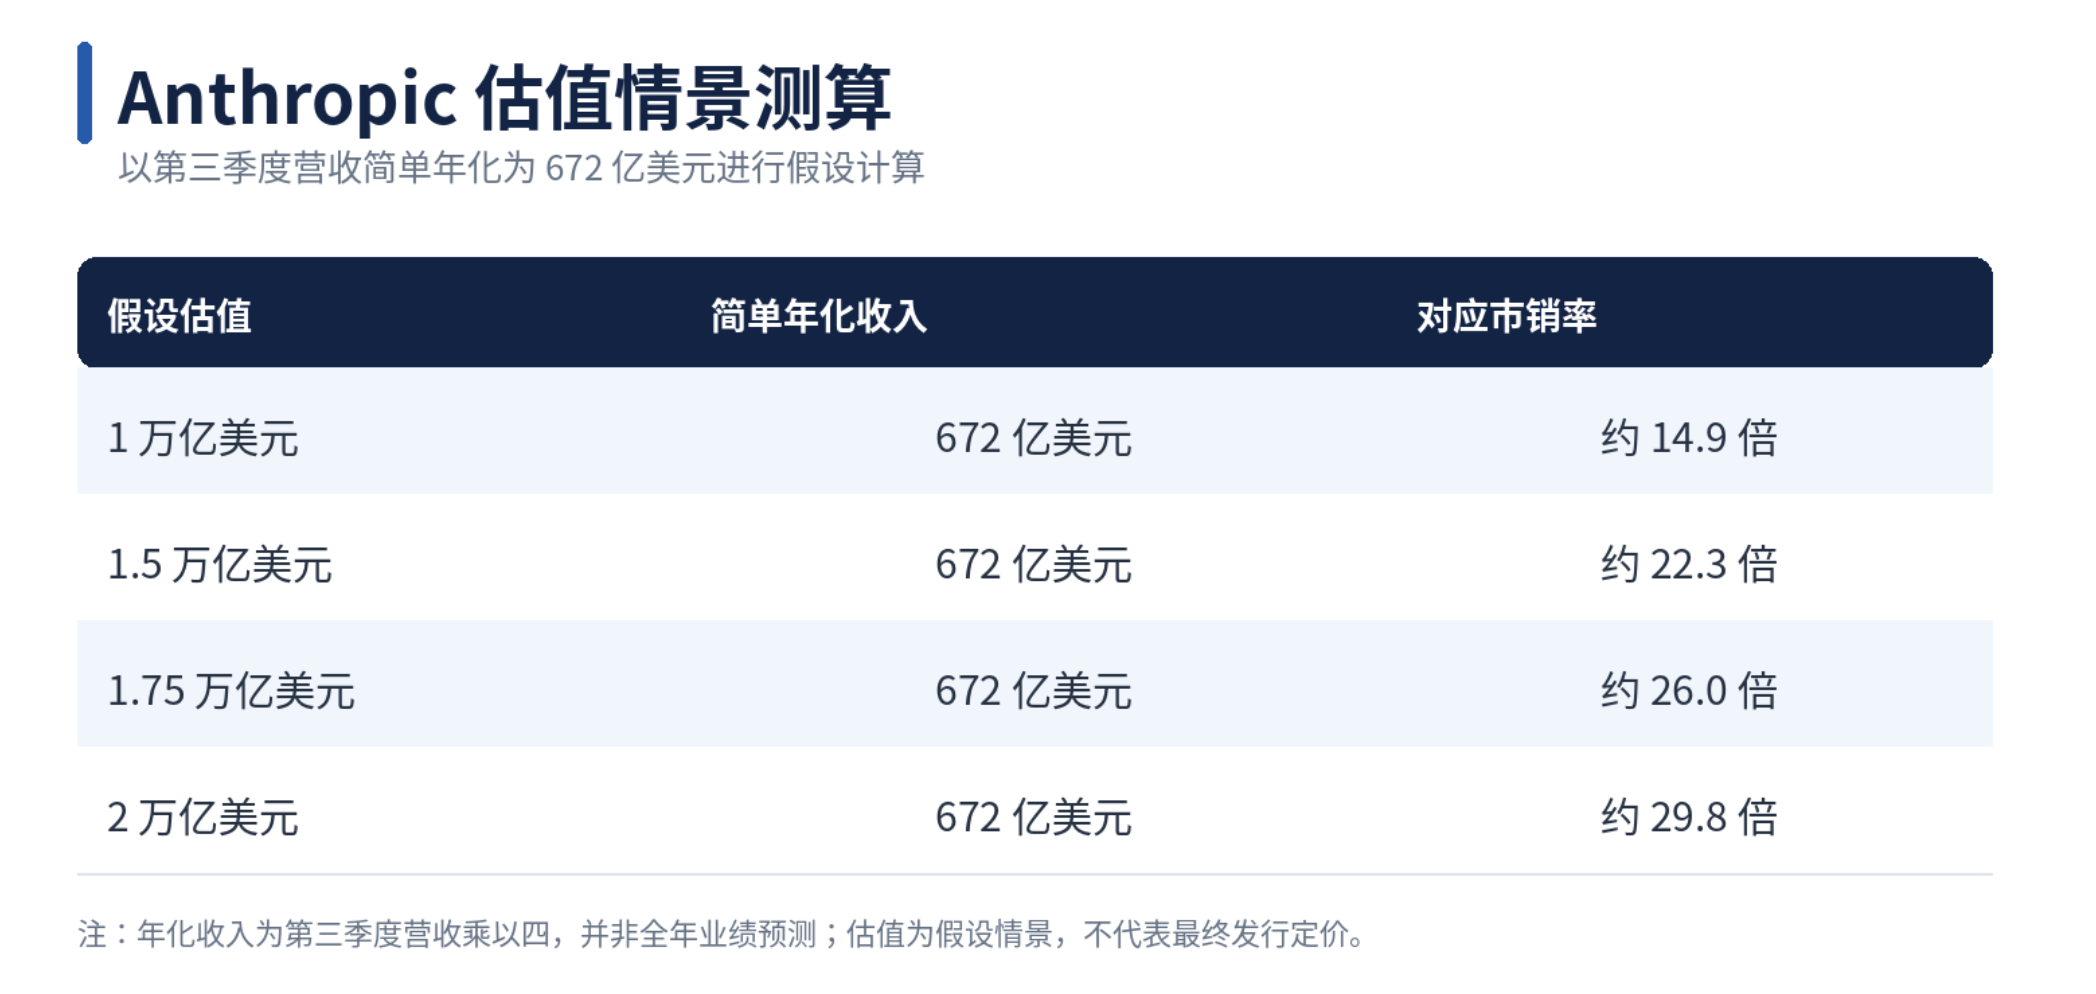
この試算の意義は、Anthropicが「高い」か「高くない」かを直接判定することではなく、もし最終的な評価額が上記の範囲に収まるなら、投資家が購入するのは現在の収入だけでなく、今後数年間の成長、市場シェア、収益性への期待も含まれるということを説明することにある。
高成長企業は通常、成熟企業よりも高い評価額を得ることができるが、評価額が高いほど、将来の業績実現への要求も高くなる。成長が鈍化したり、コスト低下が予想を下回ったり、競争がモデルサービス価格を押し下げたりすれば、市場はその評価額を再評価する可能性がある。
一般の投資家にとって、もう一つ実際的な問題がある。会社の評価額が高いことは、IPO後に株価が必ず上昇することを意味しない。最終的なパフォーマンスは、発行価格、流通株式の供給、市場心理、ロックアップ期間の取り決め、上場後の財務実績にも依存する。
正式な発行価格、発行規模、最終的な取引安排が明確になるまでは、いかなる潜在的な評価額も分析シナリオとしてのみ扱うべきであり、購入の根拠とすべきではない。
Anthropicの上場で、どの米国株の産業チェーン企業に注目すべきか?
AnthropicのIPOはAI業界の重要な価格形成イベントとなる可能性があるが、すべてのAI関連株が恩恵を受けると単純に導き出すことはできない。各社の収入源、事業関係、リスクエクスポージャーは異なる。
Amazon(AMZN)とAlphabet(GOOGL)に注目すべきなのは、両社がAnthropicとの間にクラウドサービス、投資、商業流通など複数のつながりを持っているからだ。クラウドプラットフォームはモデルトレーニング、推論、企業顧客サービスから事業機会を得ることができ、関連する株式投資もAnthropicの評価額変動の影響を受ける可能性がある。
しかし、これらの関係にはプラス面だけがあるわけではない。大手クラウドプラットフォームはAnthropicに計算資源を提供する一方で、自社のAIモデルと製品も開発している。彼らはサプライヤーであり投資家でもあり、競合他社でもある可能性がある。Anthropicの成長が関連会社の実際の利益に転化できるかどうかは、契約条項、資源コスト、収益認識方法に依然として依存している。
NVIDIA(NVDA)およびその他のAIチップとネットワークインフラストラクチャのサプライヤーは、業界全体の計算資源需要とより直接的に関連している。モデルトレーニングと推論